
Автор: Виктор Волынский | Генеральный директор ООО «Фридом Риэлти»
Введение
Первый квартал 2026 года зафиксировал на офисном рынке Москвы редкое сочетание факторов: спрос обвалился почти вдвое, вакансия растёт второй квартал подряд, а средневзвешенные арендные ставки продолжают увеличиваться двузначными темпами. Для инвестора и арендатора это парадокс, который требует объяснения. Разберёмся, что происходит, почему ставки сопротивляются падению спроса и когда ждать разворота.

ФРИДОМ - Недвижимость
Подписывайтесь на наш телеграмм канал
Макроконтекст: на чём держится рынок
К началу 2026 года российская экономика подошла со средней прогнозной инфляцией 5,1% и среднегодовой ключевой ставкой 14,1%. Это значит, что стоимость заёмного финансирования остаётся высокой, а компании продолжают работать в режиме оптимизации затрат и контроля ликвидности.
Что это значит для офисного рынка
В прошлые два года офисный рынок Москвы прошёл через цикл рекордного спроса — в 2024 году объём купленных и арендованных площадей превысил 1,5 млн кв. м. К концу 2025 года рынок начал «выдыхаться»: компании, занявшие лучшие лоты на пиковой волне, перестали активно расширяться, а высокая ставка по кредитам охладила инвестиционные решения.
Ключевой тезис: I квартал 2026 года — это не кризис рынка, а переход из фазы «перегрева 2023–2025» в фазу нормализации. Спрос остыл быстрее, чем рынок успел адаптироваться.
Виктор Волынский, генеральный директор ООО «Фридом Риэлти»
Спрос: −48% год к году и смещение в покупку
Цифры I квартала
По данным Ricci, общий объём спроса на офисном рынке Москвы в I квартале 2026 года составил 169 тыс. кв. м — −48% год к году. По методологии Commonwealth Partnership (классы Prime, A, B) показатель составил 190 тыс. кв. м при снижении на 54% год к году.
Почему цифра падения преувеличена
Эффект высокой базы: в I квартале 2025 года было заключено три крупные сделки по приобретению зданий целиком общей площадью 159 тыс. кв. м. Без учёта этих сделок скорректированный спрос за I кв. 2025 года составил бы те же ~169 тыс. кв. м — то есть рынок фактически сформировал плато, а не обрушился.
Ключевой структурный сдвиг — рост доли сделок купли-продажи
Несмотря на общее снижение, объём сделок купли-продажи в I кв. 2026 года на 81% превышает средний показатель 2016–2022 годов. Это устойчивый тренд: компании предпочитают приобретать офисы в собственность, фиксируя стоимость и защищаясь от роста арендных ставок.
Ключевые драйверы спроса по отраслям (I кв. 2026):
- Строительство — 29%
- Производство — 15%
- IT / Telecom — 14%
- Банки / Финансы / Инвестиции — 13%
- Медицина — 7%
| Показатель | I кв. 2026 | Динамика г/г |
|---|---|---|
| Общий объём спроса (Ricci) | 169 тыс. кв. м | −48% |
| Сумма купленных и арендованных площадей (CMWP) | 190 тыс. кв. м | −54% |
| Объём сделок аренды | 93 тыс. кв. м | −34% |
| Объём сделок купли-продажи | 76 тыс. кв. м | −60% |
Вакантность: первый сигнал разворота
Общая динамика
Общая доля свободных площадей, предлагаемых в аренду, по итогам января–марта 2026 года выросла до 3,9% — +0,9 п.п. к концу 2025 года. По методологии CMWP (Prime, A, B) показатель составил 5,3% против 4,6% годом ранее.
Главный сигнал I квартала — вакансия начала рост впервые за два года. Это первый структурный признак того, что цикл перегретого спроса завершается.
Причины роста вакантности
Рост связан не столько с массовым освобождением занятых площадей, сколько с двумя факторами: ввод новых проектов с нереализованными офисами, маркетируемыми в аренду, а также возврат в открытый рынок ранее «закрытых» предложений — в том числе из-за аннулирования сделок по приобретению зданий целиком.
Примечательно поведение девелоперов: даже в проектах, изначально реализуемых на продажу, при отсутствии интереса со стороны покупателей застройщики готовы рассматривать аренду как альтернативу. Это значит, что в течение 2026 года рынок арендных предложений будет пополняться за счёт «несостоявшихся» сделок продажи.
Ставки аренды: рост вопреки логике
Парадокс I квартала
Средневзвешенная запрашиваемая ставка аренды по всем классам в I кв. 2026 года составила 29 900 руб./кв. м/год — +14% год к году (Ricci). По методологии CMWP средневзвешенная базовая ставка показала +34% г/г, достигнув 36 395 руб./кв. м/год.
Почему ставки растут при падающем спросе
Объяснение в трёх факторах. Дефицит качественных опций: лучшие лоты были разобраны в 2023–2025 годах. То, что выходит на рынок сейчас — это либо новые объекты с премиальными ценниками, либо «вторичный» подбор по высоким ставкам. Завышенные ожидания арендодателей: собственники привыкли к арендным запросам 2024 года и не готовы быстро корректировать ценники. Эффект малой выборки: в начале года средневзвешенный показатель формируется на ограниченной выборке сделок. К концу 2026 года показатель CMWP прогнозируется на уровне 32 472 руб./кв. м/год.
Что это значит для арендатора и инвестора
Текущие высокие ставки — запрашиваемые, а не закрытые. Многие арендодатели, особенно в центральных локациях, готовы проявлять гибкость при условии сокращения срока экспозиции. Реальные коммерческие условия в 2026 году могут отличаться от заявленных на 10–20% в зависимости от объёма сделки.
| Класс | Ставка (CMWP), руб./кв. м/год | Ставка (Ricci), руб./кв. м/год |
|---|---|---|
| Prime | 57 937 | — |
| Class A | 43 877 | 36 400 |
| Class B+ / B | 28 432 | 24 200 / 21 500 |
Текущие высокие ставки — запрашиваемые, а не закрытые. В 2026 году у арендатора больше переговорной силы, чем было в 2023–2025 годах. Реальный дисконт от заявленной ставки — 10–20%.
Виктор Волынский, генеральный директор ООО «Фридом Риэлти»
Москва-Сити как контрпример
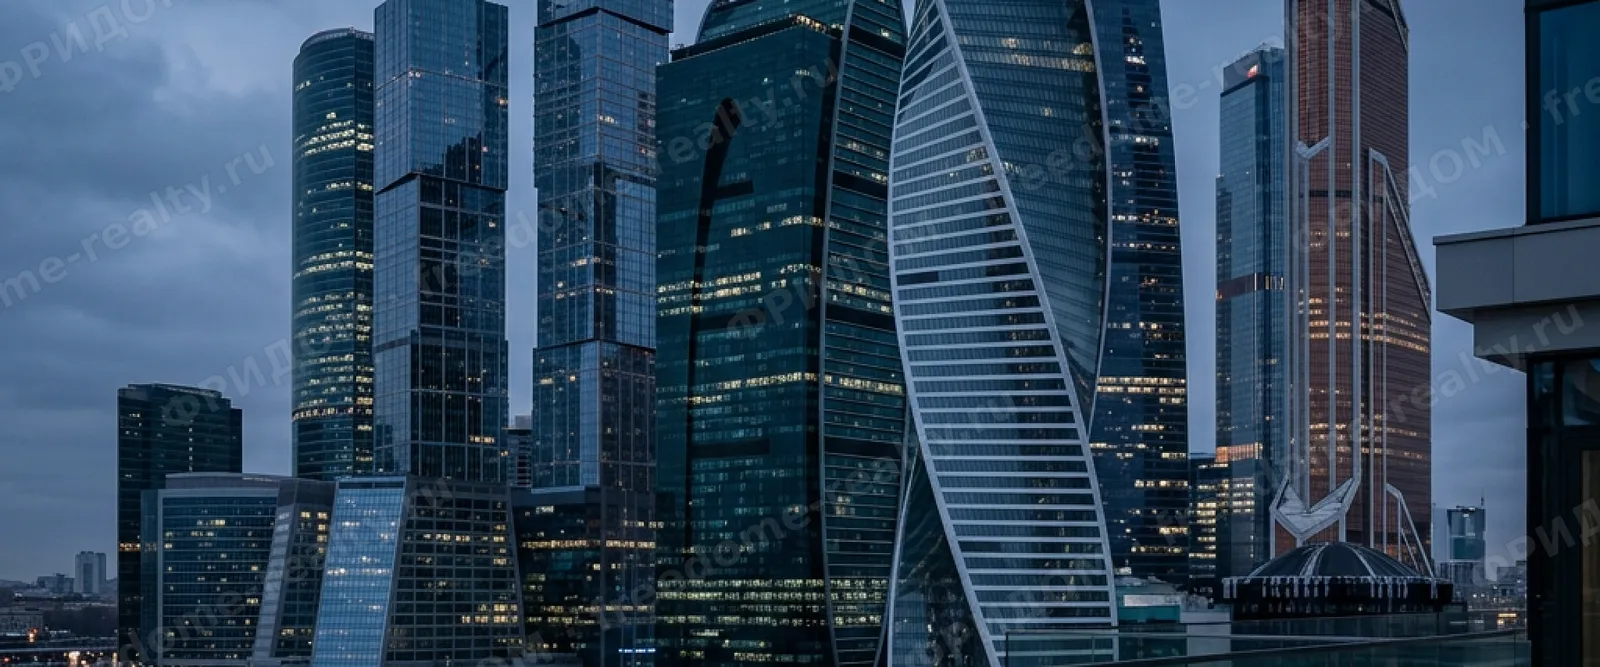
ММДЦ «Москва-Сити» — единственный сегмент рынка, который продолжает развиваться по своей логике, отличной от общерыночной. Концентрация объектов классов Prime и A в кластере, ограниченное предложение и устойчивый спрос со стороны крупных корпораций удерживают вакансию на исторически низком уровне и поддерживают ставки на премиальном уровне.
Совокупное предложение Москва-Сити составляет 1,6 млн кв. м, до 2030 года заявлено ещё 385 тыс. кв. м нового строительства.
| Показатель | Москва-Сити | Офисный рынок Москвы |
|---|---|---|
| Вакантность (I кв. 2026) | 2,7% | 5,3% |
| Средневзвешенная ставка аренды | 59 787 руб./кв. м/год | 36 395 руб./кв. м/год |
| Совокупное предложение | 1,6 млн кв. м | 17 млн кв. м |
| Заявленный ввод до 2030 года | 385 тыс. кв. м | — |
Москва-Сити демонстрирует: при дефиците качественного предложения в локации с устойчивым деловым спросом рынок может игнорировать общую конъюнктуру. При избытке предложения локация теряет «премию».
Виктор Волынский, генеральный директор ООО «Фридом Риэлти»
Новое строительство: ввод за счёт отложенных проектов
Парадокс ввода
В I кв. 2026 года новое строительство достигло 117 тыс. кв. м (классы Prime, A, B) — это максимальный показатель первых трёх месяцев года с 2021 года. По данным Ricci, общий объём введённых офисных площадей составил 115 тыс. кв. м: класс A — 92 тыс. кв. м, класс B+ — 23 тыс. кв. м.
Парадокс в том, что этот рост ввода — не ускорение темпов, а перенос ввода в эксплуатацию объектов с 2025 года. Девелоперы фиксируют завершение проектов, начатых на пиковой волне, но не запускают новых аналогичных масштабов.
Прогноз нового строительства
По прогнозу CMWP, объём нового строительства в 2026 году составит 610 тыс. кв. м — −15% к 2025 году. В 2027 году ожидается рост до 680 тыс. кв. м, в 2028 — до 790 тыс. кв. м. Это означает, что в 2026 году рынок останется под давлением высокого ввода нового предложения, тогда как спрос будет восстанавливаться медленно.
Прогноз и выводы для инвестора
Базовый сценарий 2026–2028
Логика рынка на горизонте трёх лет:
- 2026 год — стагнация. Ставки корректируются вниз, вакансия растёт, спрос восстанавливается медленно.
- 2027 год — фаза раннего восстановления. Спрос растёт, ставки умеренно растут, вакансия снижается.
- 2028 год — полноценное восстановление при условии, что инфляция и ключевая ставка приблизятся к целевым значениям.
| Показатель | 2025 | 2026 (Прогноз) | 2027 (Прогноз) | 2028 (Прогноз) |
|---|---|---|---|---|
| Новое строительство, тыс. кв. м | 715 | 610 | 680 | 790 |
| Сумма сделок, тыс. кв. м | 1 496 | 1 300 | 1 650 | 2 000 |
| Ставка аренды, руб./кв. м/год | 32 592 | 32 472 | 32 707 | 33 010 |
| Доля свободных площадей | 4,6% | 7,1% | 6,0% | 5,3% |
Выводы для арендатора
I квартал 2026 года — окно для пересмотра арендных условий. Реальные сделки заключаются с дисконтом 10–20% от заявленной ставки. Переговорная сила арендатора максимальна за последние три года.
Выводы для инвестора
Локация с устойчивым deal flow — Москва-Сити, ключевые деловые коридоры с метро
Качество объекта класса A и выше — именно эти лоты сохраняют ликвидность даже в стагнирующем рынке
Готовый арендатор с долгосрочным контрактом — пустое помещение в текущей конъюнктуре несёт операционные риски
Доля сделок купли-продажи в общем спросе остаётся на высоком уровне (28% по CMWP), а средневзвешенная цена продажи составляет 518 644 руб./кв. м (+20% г/г). Капитал ищет качественные офисные активы.
Частые вопросы об офисном рынке Москвы в 2026 году
Почему арендные ставки растут при падающем спросе?
Рост ставок объясняется тремя факторами: дефицитом качественных лотов (лучшие площади разобраны в 2023–2025 гг.), завышенными ожиданиями арендодателей и эффектом малой выборки в начале года. К концу 2026 года ставки скорректируются до ~32 472 руб./кв. м/год по прогнозу CMWP.
Стоит ли сейчас покупать офис или лучше арендовать?
В текущей конъюнктуре аренда даёт больше переговорной гибкости: реальные ставки на 10–20% ниже заявленных. Покупка целесообразна для компаний с горизонтом планирования от 5 лет — она защищает от роста арендных ставок в 2027–2028 годах. Средневзвешенная цена продажи +20% г/г — 518 644 руб./кв. м.
Почему Москва-Сити растёт, когда весь рынок стагнирует?
Москва-Сити — единственный сегмент с дефицитом качественного предложения: вакансия 4,1% против 3,9% в среднем по Москве, ставка ~76 800 руб./кв. м/год против 29 900 руб. Концентрация объектов класса Prime и A и устойчивый спрос на офисы рядом с метро удерживают премию даже в стагнирующем рынке.
Какой класс офиса выбрать инвестору в 2026 году?
Класс A и выше — только качественные объекты сохраняют ликвидность в стагнирующем рынке и привлекают платёжеспособных арендаторов. Доля сделок класса A составляет 53% от общего объёма по CMWP. Локация должна быть с устойчивым deal flow (Москва-Сити, ключевые деловые коридоры с метро).
Три правила инвестора в 2026 году
- Проверяйте параметры, а не класс
Локация решает всё — ищите Москва-Сити и ключевые деловые коридоры с метро. Вакансия здесь ниже рыночной при любой конъюнктуре.
- Соотносите класс с задачей
Класс A и выше — только качественные объекты сохраняют ликвидность в стагнирующем рынке и привлекают платёжеспособных арендаторов.
- Торгуйтесь
Готовый арендатор с долгосрочным договором — пустое помещение в 2026 году несёт реальные операционные риски. Не покупайте «под будущего арендатора» в стагнирующем рынке.
Главный вывод
Офисный рынок Москвы вошёл в фазу нормализации. Это не плохо для инвестора — это просто другой рынок: с большей переговорной гибкостью, селективным спросом и долгосрочным потенциалом восстановления. Окно для входа в качественные активы по адекватным ценам открыто примерно на 12–18 месяцев.
Источники данных: Ricci «Обзор рынка офисной недвижимости. Итоги I квартала 2026 г.», Commonwealth Partnership «Marketbeat. I кв. 2026».
Услуги ФРИДОМ по теме. Продаёте офис? Продажа офиса, офис в бизнес-центре, офис в башне Москва-Сити.
Об авторе

Виктор — генеральный директор ФРИДОМ. Кроме руководящих функция, Виктор специализируется на продаже и аренде коммерческой недвижимости, сопровождении сделок. Лично проводит сделки по крупным объектам.