Ипотека с ФРИДОМ
Ипотечный брокер в Москве и Подмосковье: оценим шансы на одобрение, подберём банк и программу, соберём досье, согласуем объект с банком и доведём до выдачи кредита. Покупка в ипотеку, кредит под залог имеющейся недвижимости, рефинансирование и коммерческая ипотека
- банков-партнёров
- 20+
- лет на рынке недвижимости
- 19+ лет
- Одна заявка — несколько банков
- Семейная ипотека, маткапитал
- Кредит под залог имеющейся недвижимости
- Рефинансирование ипотеки
- Ипотека на коммерческую недвижимость
Что вы получаете с ипотечным брокером ФРИДОМ
Одна заявка — несколько банков
Подаём кредитное досье сразу в несколько банков-партнёров, вы выбираете лучшее одобрение
Подбор программы
Семейная ипотека, маткапитал, «Молодая семья» или рыночная ставка — считаем, что выгоднее вам
Досье без ошибок
Заполняем анкеты, собираем справки, объясняем банку доход ИП и самозанятых
Объект, который пройдёт банк
Собираем документы по залогу, заказываем оценку, согласуем объект с банком
Готовые документы к сделке
Юрист заранее готовит документы: вы знаете все условия и приезжаете на сделку готовыми
Предоплата 30 000 ₽, остальное — по факту
Остальная часть стоимости — по прайсу от суммы кредита, порядок фиксируется в договоре оказания услуг
Виды ипотеки
Выберите свою задачу — чипы ведут к разделу на этой странице. Если нужен ещё и подбор объекта, переходите в услугу по покупке: там ипотека уже включена в сопровождение.
Ипотека под залог приобретаемой недвижимости
Классическая ипотека: банк даёт кредит на покупку, а купленная квартира, дом или квартира в новостройке становится залогом. Так покупают вторичное жильё, новостройки по ДДУ и загородные дома.
Банк оценивает две стороны. Заёмщика — доход и способ его подтверждения, кредитную историю, долговую нагрузку, первоначальный взнос. И объект — документы, юридическую чистоту и рыночную стоимость по отчёту оценщика. Отказ часто связан не с человеком, а с объектом: например, дом на садовой земле без межевания банк может не принять.
Что делаем мы: считаем сумму и платёж, подбираем банк и программу, собираем кредитное досье и подаём его в несколько банков, согласуем объект с банком и готовим документы к сделке. Какие бумаги понадобятся — в статье «Документы для ипотеки».
Дорогое и элитное жильё. Сумма кредита обычно выходит за лимиты льготных программ, и кредит берут по рыночной ставке. Банк внимательнее проверяет доход и происхождение денег на первоначальный взнос. Заранее сравниваем условия нескольких банков по сумме, ставке и страхованию.
Нужен ещё и подбор объекта — это отдельные услуги: покупка квартиры в ипотеку, квартира в новостройке в ипотеку, загородный дом в ипотеку.
Кредит под залог имеющейся недвижимости
Если у вас уже есть квартира, дом или помещение, их можно заложить и получить деньги: на покупку другого объекта, ремонт, образование, бизнес или закрытие дорогих долгов. Кредит бывает целевым — на покупку конкретного жилья — и нецелевым, когда банк не спрашивает, на что пойдут деньги.
Сумму банк считает от оценочной стоимости залога, и она всегда меньше цены объекта; какую долю даст банк, зависит от банка, объекта и дохода заёмщика. Ставка по нецелевым кредитам, как правило, выше, чем по ипотеке на покупку.
Что проверяет банк у залога:
- объект не заложен в другом банке и не под арестом;
- перепланировки узаконены, комплект документов на объект полный;
- согласны все собственники, а если объект куплен в браке — есть нотариальное согласие супруга (п. 3 ст. 35 Семейного кодекса РФ).
Мы подбираем банк, где ваш объект и доход пройдут на лучших условиях, проводим оценку, готовим документы по залогу и сопровождаем до выдачи денег.
Рефинансирование ипотеки
Рефинансирование — новый кредит, которым гасят текущую ипотеку. Его оформляют, чтобы:
- снизить ставку и переплату;
- уменьшить ежемесячный платёж;
- изменить срок кредита;
- получить дополнительные деньги под тот же залог.
Разрешение старого банка не нужно: закон позволяет вернуть кредит досрочно, уведомив банк не менее чем за 30 календарных дней, если договор не даёт меньший срок (ч. 4 ст. 11 Федерального закона № 353-ФЗ «О потребительском кредите (займе)»).
Выгоду считаем не только по ставке. Учитываем остаток долга и срока, расходы на оценку, страхование и регистрацию нового залога. Если снизить платёж за счёт удлинения срока, общая переплата может вырасти — показываем оба расчёта до подачи заявки.
Что собрать — в статье «Документы для рефинансирования ипотеки». Стоимость услуги по рефинансированию — по прайсу ниже на странице.
Ипотека на коммерческую недвижимость
Кредит на покупку офиса, торгового помещения, склада или здания — для своего бизнеса или для сдачи в аренду. Основные заёмщики — компании и ИП; физическим лицам такой кредит дают не все банки, условия у банков разные.
Что смотрит банк:
- Бизнес заёмщика — выручку, отчётность, обороты по счетам, долговую нагрузку компании;
- Объект — назначение, документы, ликвидность и стоимость по отчёту оценщика;
- Арендаторов, если объект сдан, — договоры аренды, их срок, ставку и платёжную дисциплину;
- Первоначальный взнос — его размер банк определяет по объекту и заёмщику, как правило он больше, чем в жилой ипотеке.
Пример из практики: собственник продал дачу за 12 млн ₽ и купил склад за 28 млн ₽, недостающие 16 млн ₽ взял в ипотеку — сделка заняла 3 месяца. Пошагово — в статье «Как купить коммерческую недвижимость в ипотеку». Подобрать объект поможет услуга «Покупка коммерческой недвижимости». Стоимость ипотечного сопровождения для коммерческих объектов — по прайсу ниже на странице.
Семейная ипотека и льготные программы
Семейная ипотека. С 1 октября 2026 года ставка и максимальная сумма кредита зависят от числа детей и региона (сообщение Минфина России от 24.09.2026) — параметры в таблице ниже. Хотя бы одному ребёнку на дату кредитного договора должно быть меньше 7 лет, льготную ставку субсидируют не дольше 15 лет. Для ИЖС ставка — 6% независимо от числа детей и региона. С 1 февраля 2026 года супруги обязательно выступают созаёмщиками: одна льготная ипотека на семью.
Материнский капитал можно направить на первоначальный взнос или погашение ипотеки сразу после рождения ребёнка, не дожидаясь трёх лет (ч. 6.1 ст. 7 Федерального закона № 256-ФЗ).
«Молодая семья» — социальная выплата 30% расчётной стоимости жилья семьям без детей и 35% — семьям с детьми, если супругам не больше 35 лет и семья признана нуждающейся в жилье (постановление Правительства РФ № 1050). Выплату можно направить и на первоначальный взнос или погашение ипотеки.
Условия программ — на сентябрь 2026 года; перед подачей заявки сверяем их с банком. Платёж по любой программе можно прикинуть в ипотечном калькуляторе.
| Детей в семье | Москва, Московская обл., Санкт-Петербург, Ленинградская обл. | Другие регионы |
|---|---|---|
| 1 | 12% · до 12 млн ₽ | 10% · до 6 млн ₽ |
| 2 | 10% · до 15 млн ₽ | 8% · до 8 млн ₽ |
| 3 | 8% · до 18 млн ₽ | 6% · до 10 млн ₽ |
| 4 | 6% · до 18 млн ₽ | 4% · до 10 млн ₽ |
| 5 и больше | 4% · до 18 млн ₽ | 2% · до 10 млн ₽ |
Какой вид ипотеки подходит
Коротко о различиях. Если сомневаетесь, начните с консультации — посчитаем варианты по вашим цифрам.
| Для чего | Что в залоге | Что важно банку | Основные документы | |
|---|---|---|---|---|
| Под залог покупаемой | Покупка квартиры, новостройки, дома | Покупаемый объект | Доход, кредитная история, взнос; объект должен пройти банк | Паспорт, подтверждение дохода, документы и оценка объекта |
| Под залог имеющейся | Деньги на покупку, ремонт, бизнес, любые цели | Ваша квартира, дом или помещение | Стоимость залога, нет других залогов и арестов, узаконенные перепланировки | Паспорт, документы на объект, оценка, согласие супруга |
| Рефинансирование | Снизить ставку или платёж, изменить срок | Объект по текущей ипотеке | Как вы платили по текущему кредиту, доход, стоимость залога | Договор и справка об остатке долга — полный список |
| Коммерческая | Помещение, склад, здание для бизнеса или аренды | Покупаемый объект | Бизнес заёмщика, объект, арендаторы и договоры аренды | Отчётность и выписки компании или ИП, документы объекта |
| Семейная и льготные | Жильё для семьи с детьми, молодой семьи | Покупаемое жильё | Право на программу, лимит суммы, объект | Свидетельства о рождении детей и о браке, документы о праве на льготу |
Рассчитайте ипотечный платёж
Ежемесячный платёж и переплата — ориентировочно, точные условия зависят от банка и программы.
Фильтры поиска
Подберём программы банков под ваш случай
Ответьте на несколько вопросов — калькулятор покажет подходящие программы. Заявку на расчёт брокер проверит вручную.
Фильтры поиска
Как работает ипотечный брокер ФРИДОМ
- 1Бесплатная консультация
Считаем возможную сумму, платёж и программу, оцениваем объект залога. Прикинуть платёж можно и самостоятельно в ипотечном калькуляторе
- 2Кредитное досье
Собираем документы, заполняем анкеты и подаём заявку сразу в несколько банков
- 3Одобрения и выбор банка
Сравниваем одобрения по ставке, сумме, страхованию и требованиям — выбираете вы
- 4Объект и залог
Собираем документы по объекту, проводим оценку и согласуем залог с банком — как правило, не более 10 дней
- 5Сделка
Юрист заранее готовит документы: вы знаете все условия и приезжаете на сделку готовыми. На всех этапах с вами наш специалист
- 6Выдача кредита и оплата
Банк выдаёт кредит — и только после этого вы оплачиваете наши услуги
Работаем на ваш результат —
а не на банк
Стоимость зависит от суммы кредита и опубликована в прайсе, остальная часть после предоплаты — по факту, порядок фиксируется в договоре, а документы объекта до сделки проверяет юрист
 Предоплата 30 000 ₽, остальное по факту
 Юридическая проверка объекта
 Цена известна заранее


Узнайте, сколько банк готов вам дать
Что банк проверяет перед одобрением
Доход
Официальный доход и способ подтверждения: справка о доходах, выписка по счёту, декларация ИП, справка самозанятого из «Мой налог»
Долговая нагрузка
Какую часть дохода займут платежи по всем кредитам. Высокая нагрузка — частая причина отказа даже при хорошей зарплате
Кредитная история
Просрочки, число открытых кредитов и карт, недавние заявки в другие банки
Первоначальный взнос
Свои деньги, маткапитал, субсидия или деньги от продажи другого объекта — банку важно, откуда средства
Объект
Документы, юридическая чистота, оценка; у загородных домов — категория земли и межевание
Созаёмщики
По семейной ипотеке супруг — созаёмщик обязательно; другие созаёмщики помогают добрать доход
Проверим шансы на одобрение до подачи заявки
С какими ситуациями к нам приходят
Ипотека редко бывает «стандартной». Разбираем вашу ситуацию и подбираем банк и программу, где она решается.
- Самозанятый или ИП
Доход через «Мой налог», УСН, выписки
- Банк уже отказал
Находим причину и пересобираем заявку
- Есть маткапитал
На первоначальный взнос или погашение
- Нужна крупная сумма
Кредит под залог имеющейся квартиры
- Ставка выше рынка
Считаем выгоду рефинансирования
- Дом за городом
Объект, который примет банк
- Помещение для бизнеса
Коммерческая ипотека для ООО и ИП
- Продаёте и покупаете
Ипотека на доплату в одной цепочке
Кейсы
Как мы получали одобрения после отказов, оформляли семейную и сельскую ипотеку и покупали склад в ипотеку
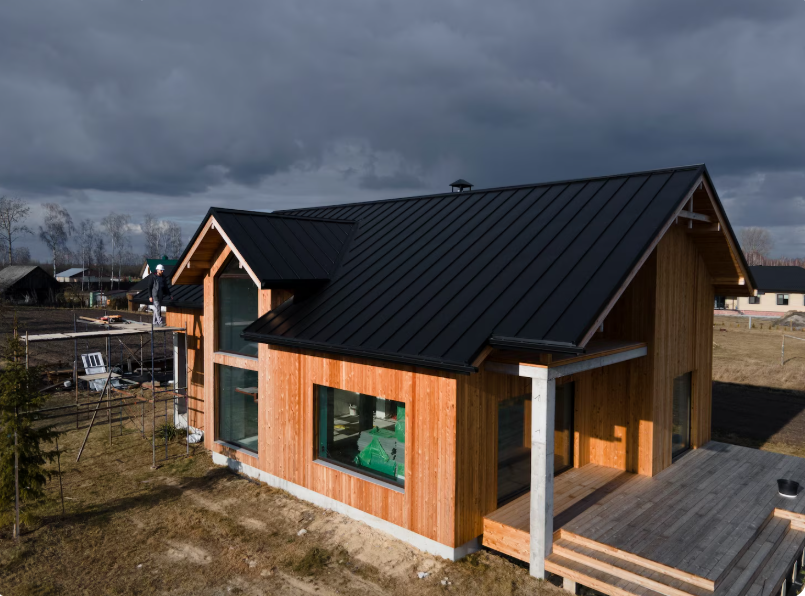
Продали дачу и купили склад с доплатой в ипотеку
Выявленная проблема
Собственник решил продать неиспользуемую дачу в ближнем Подмосковье (СНТ, 12 млн ₽). Цель: войти в перспективный сегмент складов «последней мили», но капиталовложений от продажи дачи не хватало на качественный лот за 28 млн ₽
Решение
- Нашли покупателя на дачу с ипотекой под загород (ИЖС/СНТ)
- Оценили и подобрали отапливаемый складской блок в промзоне на Юге Москвы с высокой транспортной доступностью
- Брокер ФРИДОМ одобрил коммерческую ипотеку на 16 млн ₽ под залог приобретаемого склада
Результат
- Сформирован надежный инвестиционный портфель в самом растущем B2B-сегменте рынка
- Кредитное плечо обслуживается исключительно за счёт арендных платежей
- Ожидаемый рост капитализации самого складского объекта
Евгений и Анна
предприниматели
Считали, что склады – это для олигархов, а нашей дачи ни на что не хватит. Эксперт ФРИДОМ собрал финмодель с бизнес-ипотекой. Сделки прошли день в день
- срок сделки
- 3 месяца
- ипотека
- 16 млн ₽
- вид коммерции
- склад
Узнайте, какие банки одобрят вашу ипотеку
Расскажите о задаче — перезвоним, посчитаем сумму и платёж и подскажем, в какие банки подавать заявку
Отзывы клиентов об ипотеке с ФРИДОМ
Команда ФРИДОМ

Елисеева Кристина Александровна
Специалист

Девятериков Андрей Николаевич
Начальник отдела проведения сделок

Ковалёв Даниил Андреевич
Начальник отдела коммерческой недвижимости

Елисеев Евгений Александрович
Основатель ФРИДОМ

Власов Алексей Львович
Специалист

Майборода Алексей Иванович
Старший специалист
ФРИДОМ — ипотечный брокер и агентство недвижимости в Москве
С 2007 года ведём сделки с жилой и коммерческой недвижимостью в Москве и Подмосковье. Ипотечное направление — оценка шансов, подбор банка и программы, кредитное досье, согласование объекта и сопровождение сделки с банком; юристы агентства проверяют объект и документы до подписания
19+
- Лет на рынке
20+
- Банков-партнёров
800+
- Сделок с обременением
98%
- Успешных сделок
Стоимость: ипотека под залог покупаемой недвижимости
| Вариант | Стоимость |
|---|---|
| до 3 млн ₽ | 45 000 ₽ |
| от 3 до 6 млн ₽ | 50 000 ₽ |
| от 6 до 10 млн ₽ | 1% от суммы кредита |
| свыше 10 млн ₽ | 2% от суммы кредита |
Процент считается от суммы кредита, а не от цены объекта.
Стоимость: кредит под залог имеющейся недвижимости
| Вариант | Стоимость |
|---|---|
| до 3 млн ₽ | 60 000 ₽ |
| от 3 до 6 млн ₽ | 100 000 ₽ |
| от 6 до 10 млн ₽ | 2% от суммы кредита |
| свыше 10 млн ₽ | 3% от суммы кредита |
Процент считается от суммы кредита, а не от цены объекта.
Стоимость: рефинансирование ипотеки
| Вариант | Стоимость |
|---|---|
| до 3 млн ₽ | 80 000 ₽ |
| от 3 до 6 млн ₽ | 100 000 ₽ |
| от 6 до 10 млн ₽ | 1,5% от суммы кредита |
| свыше 10 млн ₽ | 2% от суммы кредита |
Процент считается от суммы кредита, а не от цены объекта.
Стоимость: ипотека на коммерческую недвижимость
| Вариант | Стоимость |
|---|---|
| Комиссия за одобрение и сопровождение ипотеки | от 3% от суммы кредита |
Комиссия считается от суммы кредита. Точную сумму называем после расчёта по объекту и заёмщику.
Закрытый гайд от агентства ФРИДОМ: Как получить одобрение ипотеки с первого раза: что проверяет банк и как подготовиться
Порядок подготовки к заявке: вид кредита, доход, кредитная история, объект, документы и выбор банка
Вопросы об ипотеке, рефинансировании и кредите под залог
Сколько банков рассмотрят мою заявку?
Столько, сколько подходит под вашу ситуацию: мы работаем с 20+ банками-партнёрами и подаём досье сразу в несколько. Банки по-разному смотрят на доход ИП и самозанятых, на объект и долговую нагрузку, поэтому параллельная подача повышает шансы на одобрение и даёт выбор по ставке, сумме и страхованию. Банк выбираете вы, сравнив одобрения.
Поможете ли, если банк уже отказал в ипотеке?
Да. Сначала выясняем причину: банк не всегда её называет, но её можно восстановить по кредитной истории, анкете и документам объекта. Частые причины — высокая долговая нагрузка, неподходящий способ подтверждения дохода или сам объект, например дом на садовой земле без межевания. Затем пересобираем заявку и подаём в банки, которые принимают вашу ситуацию. В наших кейсах после отказов клиенты получали по 2–3 одобрения.
Когда выгодно рефинансировать ипотеку?
Когда экономия на процентах за оставшийся срок больше расходов на переоформление. Считаем разницу ставок, остаток долга и срок, затем вычитаем расходы на оценку, страхование и регистрацию нового залога. Чем больше остаток и дольше срок, тем заметнее выгода. Если снижать платёж за счёт удлинения срока, общая переплата может вырасти. Старый кредит можно погасить досрочно, уведомив банк не менее чем за 30 календарных дней (ч. 4 ст. 11 закона № 353-ФЗ).
Можно ли получить ипотеку без подтверждения дохода?
Иногда можно: часть банков рассматривает заявки по паспорту и второму документу без справки о доходах, но обычно с бо́льшим первоначальным взносом и по более высокой ставке. ИП и самозанятым чаще выгоднее подтвердить доход декларацией, выписками по счёту или справкой из приложения «Мой налог» — такие документы принимают многие банки. Подбираем банк под ваш реальный способ подтверждения дохода.
Можно ли использовать материнский капитал в ипотеке?
Да. Маткапитал можно направить на первоначальный взнос или на погашение долга и процентов по ипотеке сразу после рождения ребёнка, не дожидаясь трёх лет (ч. 6.1 ст. 7 Федерального закона № 256-ФЗ), в том числе вместе с семейной ипотекой. Важно выбрать банк и объект, где маткапитал принимают, — не все застройщики с ним работают, — и помнить об обязанности оформить жильё в общую собственность с детьми.
Дают ли ипотеку на коммерческую недвижимость ИП и юрлицам?
Да, компании и ИП — основные заёмщики по коммерческой ипотеке. Банк оценивает бизнес: выручку, отчётность, обороты по счетам и долговую нагрузку, а также сам объект и, если он сдан, договоры с арендаторами. Физическим лицам такой кредит дают не все банки. Первоначальный взнос, как правило, больше, чем в жилой ипотеке, а точные условия у банков разные — сравниваем их под ваш объект.
Можно ли взять кредит под залог квартиры на любые цели?
Да, это нецелевой кредит под залог недвижимости: банк не требует отчёта, на что пошли деньги. Сумму считают от оценочной стоимости квартиры, и она всегда меньше её цены; ставка обычно выше, чем по ипотеке на покупку. Квартира не должна быть в залоге или под арестом, перепланировки — узаконены. Если квартира куплена в браке, нужно нотариальное согласие супруга (п. 3 ст. 35 Семейного кодекса РФ).
Когда и сколько платить ипотечному брокеру?
Предоплата — 30 000 ₽, остальная часть стоимости — по факту; порядок фиксируется в договоре оказания услуг. Стоимость зависит от суммы кредита: при ипотеке под залог покупаемого объекта — 45 000 ₽ при кредите до 3 млн ₽, 50 000 ₽ — от 3 до 6 млн ₽, 1% — от 6 до 10 млн ₽ и 2% — свыше 10 млн ₽. Кредит под залог имеющейся недвижимости стоит дороже — полный прайс выше. Процент считается от суммы кредита, а не от цены объекта.
Что изменилось в семейной ипотеке с 1 октября 2026 года?
Ставка и лимит теперь зависят от числа детей и региона. В Москве и Московской области: 12% и до 12 млн ₽ при одном ребёнке, 10% и до 15 млн ₽ при двух, 8% и до 18 млн ₽ при трёх; в других регионах ставки на 2 пункта ниже. Хотя бы одному ребёнку должно быть меньше 7 лет, субсидирование — не дольше 15 лет, для ИЖС ставка 6%. Данные — по сообщению Минфина от 24.09.2026.
Сколько времени занимает ипотека через брокера?
В наших кейсах с жильём — от 19 до 35 дней от старта до сделки, с коммерческой недвижимостью — около 3 месяцев. После одобрения банка сбор документов по объекту и оценка, как правило, занимают не более 10 дней. Срок зависит от банка, программы и объекта: дольше идут объекты, которые банку нужно дополнительно проверить, например загородные дома.
Ипотека через брокера — одна заявка вместо походов по банкам, заранее проверенный объект и сделка без сюрпризов. ФРИДОМ работает с 20+ банками-партнёрами и сопровождает вас от расчёта до выдачи кредита