
Введение
В мире коммерческой недвижимости успешное инвестирование требует глубокого понимания ключевых финансовых показателей и терминов. Эти метрики позволяют инвесторам объективно оценивать потенциал объектов, принимать обоснованные решения и минимизировать риски. Без должного знания таких понятий, как Net Operating Income (NOI), Capitalization Rate (Cap Rate), Internal Rate of Return (IRR), Net Present Value (NPV) и Return on Investment (ROI), инвестор может столкнуться с непредвиденными трудностями и упущенными возможностями.
В данной статье мы подробно рассмотрим эти и другие ключевые термины инвестиционного анализа, их значение и практическое применение в сфере коммерческой недвижимости. Нашей целью является предоставление читателям четкого и доступного руководства, которое поможет эффективно анализировать инвестиционные проекты и принимать взвешенные решения.

ФРИДОМ - Недвижимость
Подписывайтесь на наш телеграмм канал
Основные термины инвестиционного анализа в коммерческой недвижимости
В инвестиционном анализе коммерческой недвижимости используются ключевые термины, которые помогают инвесторам оценивать эффективность и риски вложений. Ниже представлены основные из них с подробными определениями и примерами применения:
1. Валовой операционный доход (Gross Operating Income, GOI):
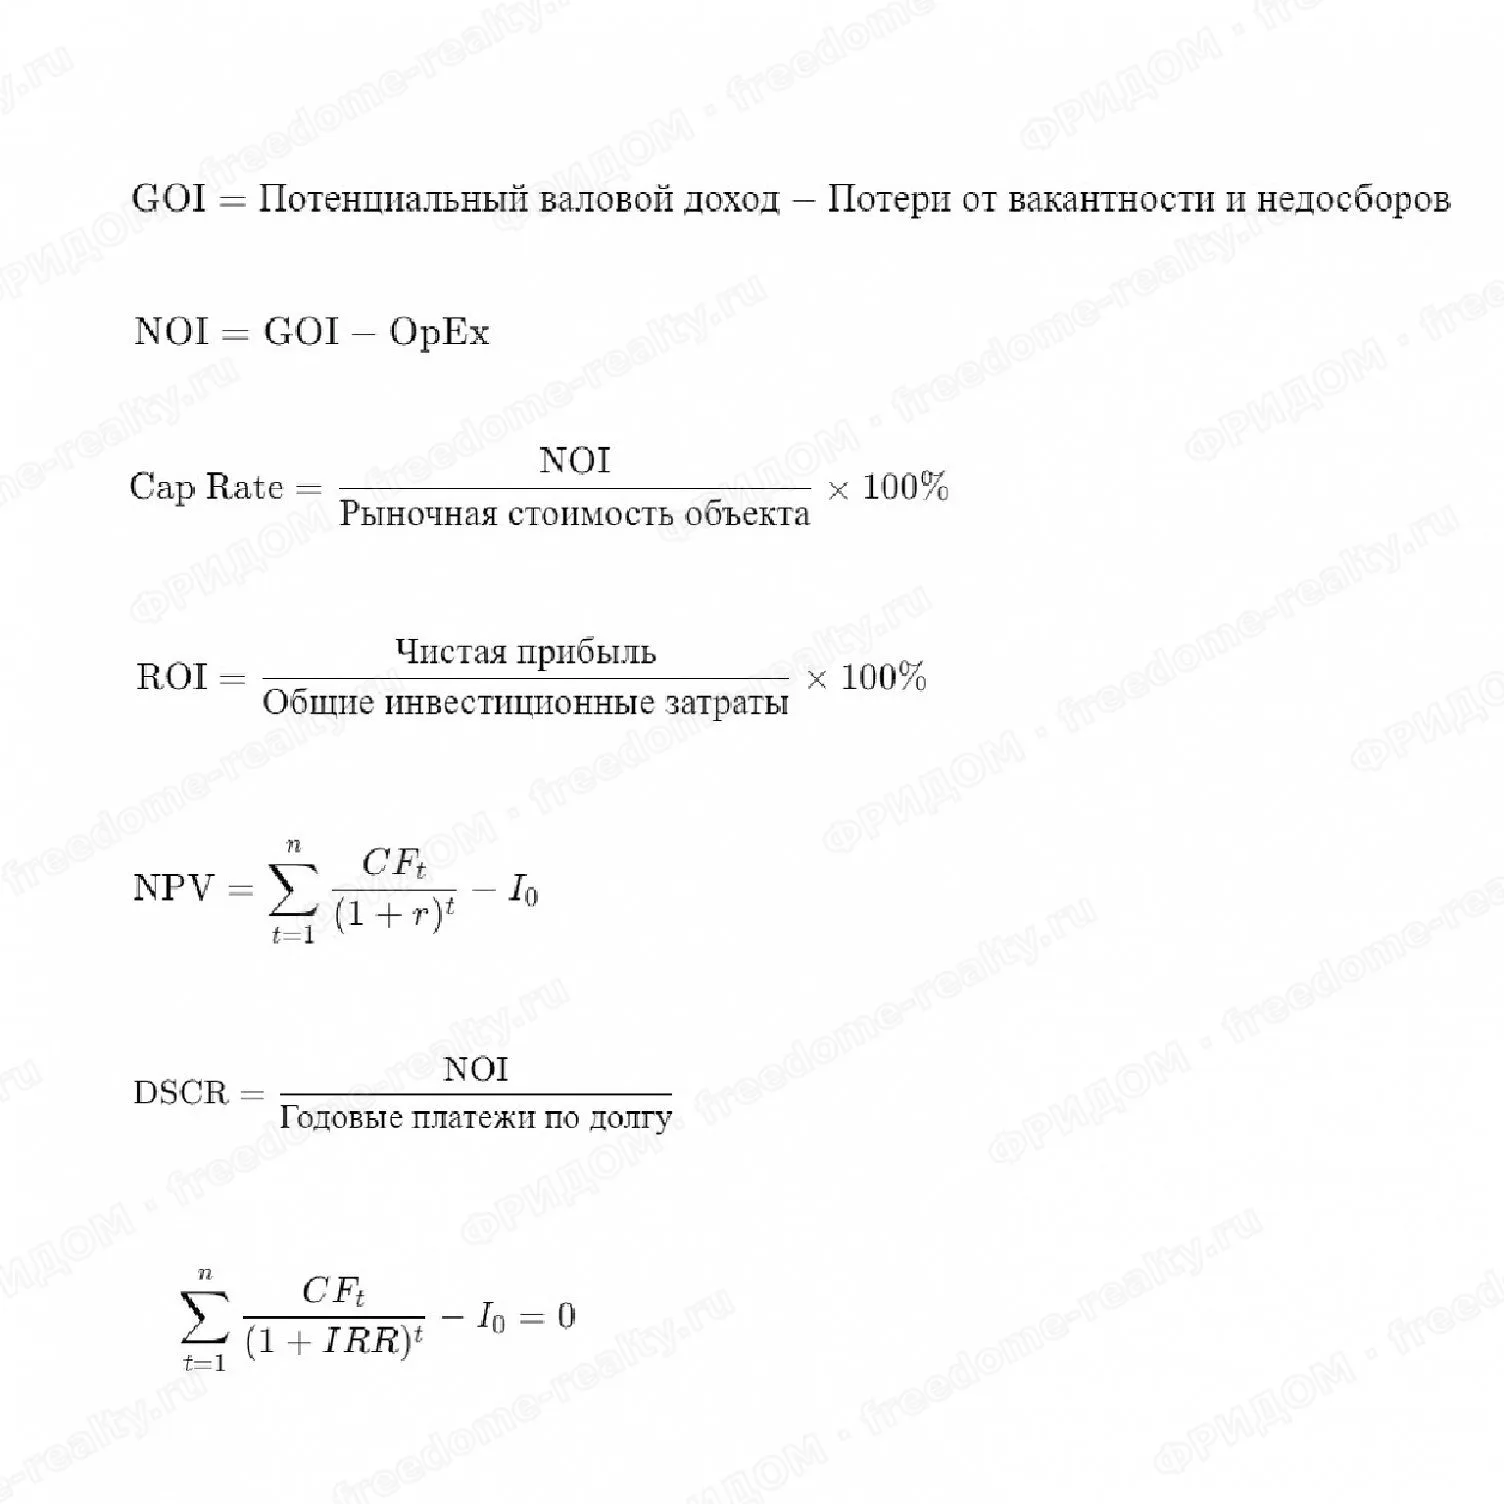
Определение: Годовой доход объекта с учетом фактической занятости: потенциальный валовой доход при полной занятости (для арендного бизнеса — годовой арендный платеж) за вычетом потерь от простоя и неплатежей, плюс прочие доходы (парковка, реклама). Формула: GOI = потенциальный валовой доход − потери от вакантности и недосборов.
Применение: База для расчета чистого операционного дохода; разница между потенциальным доходом и GOI показывает, сколько объект теряет на простое и неплатежах.
2. Операционные расходы (Operating Expenses, OpEx):
Определение: Затраты, связанные с ежедневным управлением и обслуживанием объекта недвижимости, включая налог на имущество, страхование объекта, расходы на техническое обслуживание и управление. Налог на доход владельца, платежи по кредиту и капитальные затраты (CAPEX) в операционные расходы не включают.
Применение: Помогают определить чистый доход от объекта, а также оценить эффективность управления и потенциальные области для оптимизации затрат.
3. Чистый операционный доход (Net Operating Income, NOI):
Определение: Доход, остающийся после вычета операционных расходов из валового операционного дохода: NOI = GOI − OpEx.
Применение: Ключевой показатель для оценки прибыльности объекта; используется при расчете других метрик, таких как ставка капитализации и коэффициент покрытия долга.
4. Ставка капитализации (Capitalization Rate, Cap Rate):
Определение: Показатель, отражающий отношение чистого операционного дохода к текущей рыночной стоимости объекта недвижимости: Cap Rate = NOI ÷ рыночная стоимость × 100%. Отсюда стоимость по доходному подходу = NOI ÷ Cap Rate.
Применение: Используется для быстрой оценки стоимости объекта на основе его доходности; помогает сравнивать инвестиционные возможности на рынке.
5. Рентабельность инвестиций (Return on Investment, ROI):
Определение: Показатель, демонстрирующий эффективность вложенных средств, выраженный в процентах от первоначальных инвестиций: ROI = чистая прибыль ÷ общие инвестиционные затраты × 100%.
Применение: Позволяет инвесторам оценить, насколько прибыльными были их инвестиции по сравнению с первоначальными затратами; используется для сравнения различных инвестиционных проектов.
6. Чистая приведенная стоимость (Net Present Value, NPV):
Определение: Разница между текущей стоимостью будущих денежных потоков от инвестиции и первоначальными затратами на эту инвестицию.
Применение: Помогает определить, принесет ли инвестиция чистую прибыль или убыток; положительное значение NPV указывает на прибыльность проекта.
7. Внутренняя норма доходности (Internal Rate of Return, IRR):
Определение: Ставка дисконтирования, при которой чистая приведенная стоимость всех денежных потоков от инвестиции равна нулю.
Применение: Используется для оценки привлекательности инвестиционного проекта; позволяет сравнивать эффективность различных проектов или инвестиций.
8. Коэффициент покрытия долга (Debt Service Coverage Ratio, DSCR):
Определение: Показатель, отражающий способность объекта недвижимости генерировать достаточный доход для покрытия своих долговых обязательств: DSCR = NOI ÷ годовые платежи по кредиту (проценты и основной долг). Значение ниже 1 означает, что дохода объекта не хватает на обслуживание долга.
Применение: Используется кредиторами для оценки риска при выдаче кредита; высокий DSCR указывает на большую способность заемщика обслуживать долг.
9. Общая площадь здания (Gross Building Area, GBA):
Определение: GBA представляет собой общую площадь здания, включая все этажи, технические помещения, общие зоны, стены и другие элементы конструкции. Этот показатель охватывает всю площадь, находящуюся под крышей здания.
Применение: GBA используется для общего описания размеров здания и может быть полезен при оценке стоимости строительства, планировании технического обслуживания и других аспектах управления недвижимостью.
10. Арендопригодная площадь (Gross Leasable Area, GLA):
Определение: GLA обозначает ту часть общей площади здания, которая предназначена для сдачи в аренду и может приносить доход. Она включает в себя все помещения, которые могут быть непосредственно арендованы арендаторами, исключая общие зоны, технические помещения, лифтовые шахты, лестницы и другие неарендуемые пространства.
Применение: GLA является важным показателем для владельцев и инвесторов, так как напрямую влияет на потенциальный доход от аренды. Этот показатель используется при расчете арендных ставок, оценке доходности объекта и анализе эффективности использования пространства.
Соотношение между GLA и GBA, известное как коэффициент эффективности площади, является важным показателем при оценке эффективности использования пространства в здании. Высокий коэффициент указывает на то, что большая часть общей площади здания может быть сдана в аренду, что повышает его доходный потенциал. Обычно эффективность площади в бизнес-центрах составляет около 70%, но может варьироваться от 60% до 90% в зависимости от планировки и размера здания.
11. Месячный и годовой арендный платеж (МАП и ГАП):
Определение: МАП — арендная плата за месяц по действующим договорам; ГАП — за год: ГАП = МАП × 12.
Применение: ГАП — основа для расчета валового дохода и доходности готового арендного бизнеса; цену такого объекта продавцы и покупатели обсуждают именно через МАП и ГАП.
12. Валовая и чистая доходность (Gross Yield и Net Yield):
Определение: Валовая доходность = ГАП ÷ цена покупки × 100%. Чистая доходность (Net Yield) = NOI ÷ цена покупки × 100% (с учетом затрат на сделку, если так оговорено).
Применение: В объявлениях обычно указывают валовую доходность; сравнивать объекты корректнее по чистой, потому что она учитывает расходы собственника. Для объекта, купленного по рыночной цене, чистая доходность совпадает со ставкой капитализации.
13. Срок окупаемости (Payback Period):
Определение: Число лет, за которое чистый доход вернет вложения: окупаемость = цена покупки ÷ NOI (или 100 ÷ ставка капитализации в процентах). Окупаемость, посчитанная по ГАП, — валовая: она короче реальной.
Применение: Простой ориентир для сравнения объектов. Рост аренды, простой, стоимость денег во времени и цену будущей продажи он не учитывает — для этого служат NPV и IRR.
14. Доля кредита в стоимости объекта (Loan-to-Value, LTV):
Определение: LTV = сумма кредита ÷ стоимость объекта × 100%.
Применение: Банк по этому показателю ограничивает размер кредита, инвестор оценивает долговую нагрузку: чем выше LTV, тем сильнее падение цены или дохода сказывается на собственном капитале.
15. Средневзвешенный оставшийся срок аренды (Weighted Average Unexpired Lease Term, WAULT):
Определение: Средний оставшийся срок договоров аренды в объекте, взвешенный по арендной плате (иногда по площади): WAULT = сумма (оставшийся срок договора × годовая арендная плата по нему) ÷ общий ГАП.
Применение: Показывает, как долго доход объекта защищен действующими договорами; короткий WAULT означает риск скорой смены арендаторов и простоя.
16. Капитальные затраты (Capital Expenditures, CAPEX):
Определение: Вложения, которые продлевают срок службы объекта или повышают его стоимость: ремонт кровли и фасада, замена инженерных систем, перепланировка.
Применение: В операционные расходы и NOI не входят, но уменьшают денежный поток инвестора; при покупке их оценивают по итогам технической проверки и учитывают в цене или в резерве.
Понимание этих терминов является фундаментом для принятия обоснованных инвестиционных решений в сфере коммерческой недвижимости.
Ниже приведены формулы:
Применение терминов на практике
Рассмотрим пошаговый расчет чистой приведенной стоимости (NPV) и рентабельности инвестиций (ROI) на примере инвестиционного проекта в коммерческой недвижимости, а также проведем анализ чувствительности проекта к изменениям ключевых параметров, таких как ставка дисконтирования и прогнозируемые денежные потоки.
Сценарий:
Инвестор планирует приобрести коммерческое здание стоимостью 3 000 000 000 рублей. Ожидается, что здание будет приносить чистый операционный доход (NOI) 360 000 000 рублей в первый год с ростом на 10% в год в течение 5 лет. По истечении этого периода планируется продать объект за 3 500 000 000 рублей. Ставка дисконтирования установлена на уровне 15%.
Шаг 1: Определение прогнозируемых денежных потоков
Рассчитаем чистый доход по годам с учетом роста:
- Год 1: 360 000 000 рублей
- Год 2: 360 000 000 x 1,10 = 396 000 000 рублей
- Год 3: 396 000 000 x 1,10 = 435 600 000 рублей
- Год 4: 435 600 000 x 1,10 = 479 160 000 рублей
- Год 5: 479 160 000 x 1,10 = 527 076 000 рублей
Шаг 2: Дисконтирование денежных потоков
Приведем каждый из денежных потоков к текущей стоимости с использованием ставки дисконтирования 15%:
- Год 1: 360 000 000 / (1 + 0,15)^1 = 313 043 478 рублей
- Год 2: 396 000 000 / (1 + 0,15)^2 = 299 432 892 рублей
- Год 3: 435 600 000 / (1 + 0,15)^3 = 286 414 071 рублей
- Год 4: 479 160 000 / (1 + 0,15)^4 = 273 961 285 рублей
- Год 5: 527 076 000 / (1 + 0,15)^5 = 262 049 925 рублей
Дисконтированная стоимость ожидаемой цены продажи в конце 5-го года:
- 3 500 000 000 / (1 + 0,15)^5 = 1 740 118 574 рублей
Шаг 3: Расчет NPV
Суммируем все дисконтированные денежные потоки и вычитаем первоначальные инвестиции:
- NPV = (313 043 478 + 299 432 892 + 286 414 071 + 273 961 285 + 262 049 925 + 1 740 118 574) – 3 000 000 000
NPV = 175 020 225 рублей
Вывод:
Положительное значение NPV (около 175 020 225 рублей) указывает на то, что инвестиционный проект является финансово привлекательным при заданных условиях.
Рассмотрим расчет рентабельности инвестиций (ROI) и внутренней нормы доходности (IRR) для ранее описанного инвестиционного проекта, а также проведем анализ чувствительности проекта к изменениям ключевых параметров.
1. Расчет ROI
Рентабельность инвестиций (ROI) показывает отношение общей прибыли к первоначальным инвестициям и рассчитывается по формуле, указанной выше.
Шаги расчета:
1. Определение общей прибыли:
- Суммарный чистый доход за 5 лет:
360 000 000 руб.
+ 396 000 000 руб.
+ 435 600 000 руб.
+ 479 160 000 руб.
+ 527 076 000 руб.
= 2 197 836 000 руб. - Добавление ожидаемой цены продажи:
2 197 836 000 руб.+3 500 000 000 руб.= 5 697 836 000 руб. - Вычитание первоначальных инвестиций:
5 697 836 000 руб.−3 000 000 000 руб.= 2 697 836 000 руб.
2. Расчет ROI:
ROI = 2697836000 руб. / 3000000000 руб. х 100% = 89.93%
Вывод: ROI составляет примерно 89.93%, то есть в этом примере совокупная прибыль за 5 лет составляет около 89.93% от первоначальных вложений.
2. Расчет IRR
Внутренняя норма доходности (IRR) — это ставка дисконтирования, при которой чистая приведенная стоимость (NPV) проекта равна нулю.
Рассчитать IRR аналитически сложно, поэтому обычно используют итерационные методы или финансовые калькуляторы. Подбор ставки (например, функцией ВСД в Excel) дает для этого проекта IRR около 16,6%.
Вывод: Поскольку IRR (около 16,6%) превышает требуемую ставку доходности (15%), проект считается привлекательным для инвестиций.
3. Анализ чувствительности
Анализ чувствительности позволяет оценить, как изменения ключевых параметров влияют на показатели проекта, такие как NPV, IRR и ROI.
Параметры для анализа:
- Ставка дисконтирования
- Ежегодный рост чистого дохода
- Ожидаемая цена продажи
Влияние изменения ставки дисконтирования на NPV:
- Ставка дисконтирования 10% —> NPV (руб.) 809 588 267 руб.
- Ставка дисконтирования 15% —> NPV (руб.) 175 020 225 руб.
- Ставка дисконтирования 20% —> NPV (руб.) -323 448 753 руб.
Влияние изменения ежегодного роста чистого дохода на NPV:
- Ежегодный рост дохода 5% —> NPV (руб.) 55 783 572 руб.
- Ежегодный рост дохода 10% —> NPV (руб.) 175 020 225 руб.
- Ежегодный рост дохода 15% —> NPV (руб.) 305 335 965 руб.
Влияние изменения ожидаемой цены продажи на NPV:
- Ожидаемая цена продажи (руб.) 3 000 000 000 —> NPV (руб.) -73 568 143 руб.
- Ожидаемая цена продажи (руб.) 3 500 000 000 —> NPV (руб.) 175 020 225 руб.
- Ожидаемая цена продажи (руб.) 4 000 000 000 —> NPV (руб.) 423 608 593 руб.
Вывод: Анализ чувствительности показывает, что NPV проекта наиболее чувствителен к изменениям ставки дисконтирования и ожидаемой цены продажи. Инвестору следует внимательно учитывать эти параметры при принятии решения об инвестировании.
Таким образом, проведенные расчеты и анализ чувствительности подтверждают финансовую привлекательность проекта при заданных условиях.
4. Расчет ставки капитализации (Cap Rate)
Дополнительно к проведенным рассчетам рассчитаем ставку капитализации (Cap Rate) для рассматриваемого инвестиционного проекта в коммерческой недвижимости.
Данные для расчета:
Чистый операционный доход (NOI) за первый год: 360 000 000 руб.
Стоимость объекта недвижимости: 3 000 000 000 руб.
Пошаговый расчет:
Вычисление отношения NOI к стоимости объекта:
360000000 руб. / 3000000000 руб. x 100% = 12%
Ставка капитализации для данного объекта составляет 12%.
Интерпретация:
Ставка капитализации в 12% указывает на то, что ежегодный чистый операционный доход составляет 12% от стоимости объекта недвижимости. Этот показатель помогает инвесторам оценить доходность объекта и сравнить его с другими инвестиционными возможностями.
Важно отметить, что Cap Rate не учитывает потенциальный рост доходов или изменения стоимости объекта в будущем. Поэтому его следует использовать в сочетании с другими показателями, такими как NPV и IRR, для более полного анализа инвестиционной привлекательности проекта.
Хотите проверить свои знания в области инвестиционного анализа коммерческой недвижимости?
Заключение
В заключение, инвестиционный анализ коммерческой недвижимости представляет собой комплексный процесс, требующий тщательного изучения множества факторов. Ключевые показатели, такие как чистая приведенная стоимость (NPV), внутренняя норма доходности (IRR) и рентабельность инвестиций (ROI), играют решающую роль в оценке потенциальной эффективности проектов. Проведение анализа чувствительности позволяет инвесторам понимать, как изменения в ключевых параметрах влияют на итоговые результаты, что способствует более обоснованному принятию решений.
Рассмотренный пример демонстрирует, что даже при положительных значениях NPV и IRR, превышающих требуемую ставку доходности, необходимо учитывать возможные риски и проводить детальный анализ чувствительности. Это помогает выявить наиболее уязвимые аспекты проекта и разработать стратегии по минимизации потенциальных рисков.
Таким образом, успешное инвестирование в коммерческую недвижимость требует не только базовых расчетов, но и глубокого понимания рынка, тщательного планирования и постоянного мониторинга ключевых показателей на протяжении всего инвестиционного цикла.
Об авторе

Опыт работы в недвижимости 20 лет. Основатель и стратег ФРИДОМ