
Автор: Евгений Елисеев | Основатель агентства ФРИДОМ, юрист по образованию. Специализация — доверительное управление коммерческой недвижимостью, налоговое структурирование, комплаенс для госслужащих. Практика более 20 лет.
Введение
3 типа объектов - три налоговые судьбы
Собственник квартиры, собственник апартаментов и собственник торгового помещения - все три могут жить в одном районе Москвы, иметь схожую стоимость активов и одинаково хотеть получать пассивный доход от аренды. Но с точки зрения налогового законодательства это три принципиально разные ситуации, и подход «у соседа всё просто, и у меня будет так же» здесь не работает.
Сколько стоит управление и что входит: доверительное управление квартирой и доверительное управление коммерческой недвижимостью.
Ключевая линия разграничения проходит через понятие «жилое помещение» по Жилищному кодексу РФ. Квартира - жилое помещение. Апартаменты - нет, несмотря на то что в них живут люди, и несмотря на февральское решение Конституционного Суда 2026 года, разрешившее временную регистрацию. Коммерческая недвижимость (офис, стрит-ритейл, склад) - тем более нежилое.
Это разграничение напрямую определяет: какие налоговые режимы доступны, какой налог на имущество вы платите ежегодно, на какой вычет при продаже можете рассчитывать - и через сколько лет продажа вообще становится выгодной. Разберём каждый тип по порядку.
ФРИДОМ - Недвижимость
Подписывайтесь на нашу группу
Жилая недвижимость (квартиры): три режима, одна аренда
Самозанятый (НПД): минимальная ставка — максимальная простота
Режим налога на профессиональный доход (НПД) - оптимальный вариант для собственника квартиры или комнаты, сдающего жильё физическим лицам. Ставка: 4 % при расчётах с физическими лицами и 6 % - с юридическими лицами или ИП. Лимит годового дохода - 2,4 млн рублей (около 200 000 руб./мес.).
Декларацию сдавать не нужно: приложение «Мой налог» формирует чек автоматически после каждого поступления. Страховые взносы - не обязательны. Стаж пенсионный не копится, но взносы в СФР можно платить добровольно.
Важно о лимите объектов: закон № 422-ФЗ не устанавливает ограничений по количеству квартир. Формально можно сдавать 5 квартир с суммарным доходом до 2,4 млн руб./год — и это законно. Однако при систематической сдаче трёх и более объектов налоговые органы вправе квалифицировать деятельность как предпринимательскую по ст. 2 ГК РФ. В таком случае потребуется регистрация ИП. На практике принудительных переквалификаций единицы, но при масштабировании портфеля рекомендуется превентивно перейти на ИП УСН 6 %.
ИП на УСН «доходы» (6 %): гибкость при росте портфеля
При превышении лимита НПД или планировании расширения - регистрируйте ИП. Для жилой аренды стандартный выбор - УСН 6 % от дохода. Лимит с 2025 года - до 450 млн руб./год. Страховые взносы ИП (≈ 54 000 руб./год в фиксированной части + 1 % от превышения 300 000 руб.) вычитаются напрямую из суммы налога. При доходе 1,2 млн ₽/год налог УСН 6 % (72 000 ₽) полностью перекрывается страховыми взносами (≈63 000 ₽) - к уплате остаётся лишь ≈9 000 ₽ (≈0,75 % от дохода). Фиксированные взносы и 1 % от превышения 300 000 ₽ вычитаются напрямую из суммы налога (ст. 346.21 НК РФ)..
НДФЛ (13–22 %): самый дорогой и наименее выгодный режим
Физическое лицо без статуса самозанятого или ИП платит НДФЛ с арендного дохода: 13 % при суммарном годовом доходе до 2,4 млн руб., 15 % — от 2,4 до 5 млн руб., далее 18/20/22 % (с 2025 года, ст. 224 НК РФ). Декларация 3-НДФЛ — до 30 апреля, уплата — до 15 июля. Разница со ставкой самозанятого достигает 9–11 п. п. на том же доходе. Режим оправдан только как временное решение, пока собственник не определился со стратегией.
Таблица 1. Жилая аренда: сравнение налоговых режимов
| Режим | Ставка | Лимит дохода | Отчётность | Подходит |
|---|---|---|---|---|
| Самозанятый (НПД) | 4 % (физлица) 6 % (юрлица) | 2,4 млн ₽/год | Нет (чеки в приложении) | 1–2 квартиры, оборот до 200 000 ₽/мес. |
| ИП УСН «доходы» | 6 % | до 450 млн ₽/год (свыше 20 млн ₽/год + 5% НДС с 2026 года) | Декларация 1 раз в год | Несколько квартир, рост портфеля |
| НДФЛ (физлицо) | 13–22 % | Нет (ступенчатая шкала налога) | 3-НДФЛ ежегодно | Временное решение, «ещё не решил» |
Апартаменты: не квартира и не коммерция — но налоги как у коммерции
⚠ ВАЖНО: апартаменты ≠ квартира. По закону — нежилое помещение. Налоговые последствия - как у коммерческой недвижимости.
Что такое апартаменты по российскому законодательству
Апартаменты — это помещения, которые де-факто используются для проживания, но де-юре имеют статус нежилой недвижимости. В Жилищном кодексе РФ понятие «апартаменты» отсутствует: закон знает только «жилые помещения» (квартиры, комнаты, жилые дома) и «нежилые помещения». Апартаменты формально относятся ко второй категории.
Застройщики строят апартаменты на земельных участках с видом разрешённого использования «для офисной, деловой или гостиничной деятельности» — это дешевле и проще с точки зрения согласований, чем жилищное строительство. Покупатель получает объект, похожий на квартиру по виду, но с принципиально иным правовым и налоговым статусом.
Решение Конституционного Суда РФ (февраль 2026): КС разрешил собственникам апартаментов и членам их семей временную регистрацию по месту пребывания — это историческое изменение. Однако суд прямо оговорил: решение НЕ уравнивает апартаменты с жилыми помещениями в части налогообложения, оплаты коммунальных услуг и иных правоотношений. Налоговый статус апартаментов остался прежним — нежилое помещение.
Режим самозанятого (НПД): закрыт для апартаментов
Статья 6 Федерального закона № 422-ФЗ «О налоге на профессиональный доход» прямо указывает: НПД применяется при сдаче в аренду жилых помещений. Апартаменты — нежилые, следовательно, применение самозанятости при их сдаче незаконно.
ФНС России подтвердила эту позицию в официальных разъяснениях: плательщики НПД вправе сдавать в аренду исключительно жилые помещения. Попытка зарегистрировать доход от апартаментов через приложение «Мой налог» технически возможна, но при проверке налоговая доначислит налог по ставке НДФЛ или потребует регистрации ИП, а также назначит штраф 20–40 % от суммы недоимки.
⚠ Типичная ошибка: собственник покупает апартаменты в жилом комплексе, воспринимает их как «квартиру с другим названием» и регистрирует самозанятость. После первой выездной или камеральной проверки — доначисление НДФЛ за 3 года, штраф и пени. Проверьте статус вашего объекта в ЕГРН до регистрации любого налогового режима.
Единственный законный вариант для физлица — ИП на УСН
Как и в случае с коммерческой недвижимостью, единственный законный путь для физического лица, систематически сдающего апартаменты, — зарегистрировать ИП и выбрать УСН. Доступны те же два режима:
- • УСН «доходы» 6 % — налог от всей суммы арендных поступлений, страховые взносы вычитаются напрямую.
- • УСН «доходы минус расходы» 15 % — можно учесть стоимость покупки апартаментов в первый год, но с ограничением на продажу в течение 10 лет.
Логика выбора между 6 % и 15 % — аналогична коммерческой недвижимости (подробный расчёт в Разделе 4). Ключевое отличие — при сдаче апартаментов в аренду через ИП их продажа в будущем также влечёт налоговые последствия даже после истечения 5 лет (подробнее — ниже).
Налог на имущество: апартаменты дороже квартиры в 5–20 раз
Ежегодный налог на имущество — одно из главных финансовых различий между апартаментами и квартирой. Для квартиры действует ставка 0,1 % от кадастровой стоимости плюс налоговые льготы (вычет на 20 м² для собственников). Для апартаментов — принципиально иначе.
Таблица 2. Ставки налога на имущество физических лиц (Москва, 2025)
| Тип объекта | Ставка | Льготы/вычеты | Пример (кадастр 15 млн ₽) |
|---|---|---|---|
| Квартира | 0,1-0,3% | Вычет 20 м², льготы пенсионерам и др. | ≈ 15 000 ₽/год |
| Апартаменты гостиничного типа | 0,5% | Нет | 75 000 ₽/год |
| Апартаменты офисного/торгового типа | 1,5 % (2 % — при кадастровой стоимости свыше 300 млн ₽) | Нет | 225 000 ₽/год |
| Офис/стрит-ритейл (перечень) | 1,5 % (2 % — при кадастровой стоимости свыше 300 млн ₽) | Нет | 225 000 ₽/год |
Примечание. ИП на УСН освобождён от налога на имущество физических лиц в отношении объектов, используемых в предпринимательской деятельности (ст. 346.11 п. 3 НК РФ). Однако освобождение не распространяется на объекты, включённые в региональный перечень имущества, облагаемого по кадастровой стоимости (п. 7 ст. 378.2 НК РФ). Для Москвы это означает следующее: торговые центры, офисные здания, апартаменты и большинство объектов стрит-ритейла, попавших в перечень Правительства Москвы, облагаются по кадастровым ставкам даже при наличии статуса ИП на УСН. Небольшие офисы и склады, не включённые в перечень, от налога освобождены. Перед покупкой объекта рекомендуется проверить его наличие в актуальном перечне на сайте mos.ru.
Разница ощутима: при кадастровой стоимости 15 млн руб. собственник квартиры платит ≈ 15 000 руб./год, собственник апартаментов гостиничного типа — 75 000 руб./год, апартаментов офисного типа из перечня — 225 000 руб./год (ставка 1,5 %). Это постоянные издержки, которые снижают чистую доходность объекта.
Коммунальные платежи: на 15–20 % выше, чем в квартире
Апартаменты подключены к инженерным сетям как нежилое здание: тарифы на воду, отопление и электроэнергию рассчитываются по коммерческим, а не бытовым нормам. В среднем по Москве коммунальные платежи в апартаментах на 15–20 % выше, чем в сопоставимой по площади квартире. При сдаче в аренду эти расходы либо ложатся на арендатора (если явно прописаны в договоре), либо снижают фактическую доходность собственника.
Продажа апартаментов: «ловушка» для тех, кто сдавал в аренду
Здесь скрывается один из главных рисков, о котором многие собственники узнают только в момент продажи. Разберём по сценариям.
Сценарий А: апартаменты никогда не сдавались в аренду
Если собственник владел апартаментами как физлицо и не использовал их в предпринимательской деятельности — применяются стандартные правила для нежилой недвижимости: освобождение от НДФЛ после 5 лет владения (3 года — если получены в дар, по наследству или приватизации). При продаже раньше — НДФЛ 13 % с дохода, но с уменьшением на налоговый вычет 250 000 руб. (для жилья — 1 млн руб.) или на сумму фактически понесённых расходов.
Сценарий Б: апартаменты сдавались в аренду через ИП
Если ИП хотя бы раз использовал апартаменты в предпринимательской деятельности (то есть сдавал их в аренду), правило о минимальном сроке владения (5 лет) перестаёт действовать при продаже. Доход от продажи облагается:
- • по УСН 6 % - если ИП работает на «доходах»
- • по НДФЛ 13 % - если ИП закрыт или продажа происходит после снятия с учёта
- • плюс доначисление налогов за весь период аренды, если ИП применял УСН 15 % с включением стоимости объекта в расходы, а продажа произошла ранее чем через 10 лет
⚠ Ключевой вывод: апартаменты, однажды переведённые в арендный актив через ИП, навсегда теряют «бытовую» налоговую льготу при продаже. Это принципиально отличает их от квартиры, которую физлицо может продать через 5 лет без налога независимо от того, сдавалась ли она в аренду.
Таблица 3. Апартаменты vs Квартира: налоговое сравнение
| Параметр | Квартира | Апартаменты |
|---|---|---|
| Правовой статус | Жилое помещение (ЖК РФ) | Нежилое помещение (ЖК РФ) |
| Самозанятый (НПД) | ✅ Да, 4–6 % | ❌ Нет (ФЗ-422, ст. 6) |
| ИП УСН | ✅ Да | ✅ Да (единственный вариант) |
| НДФЛ при сдаче без ИП | 13–22 % (допустимо) | ❌ Риск доначислений и штрафов |
| Налог на имущество | 0,1 % | 0,5–1,5 % (без льгот) |
| Коммунальные платежи | Бытовые тарифы | Коммерческие тарифы (+15–20 %) |
| Постоянная регистрация | ✅ Да | ❌ Нет (временная — с 2026) |
| Мат. капитал, ипотека с господдержкой | ✅ Да | ❌ Нет |
| Вычет при продаже (до мин. срока) | 1 000 000 ₽ | 250 000 ₽ |
| Мин. срок для освобождения от НДФЛ | 5 лет (3 - наследство) | 5 лет (но ТОЛЬКО если не сдавался через ИП) |
| Налог при продаже (ИП сдавал) | НДФЛ 0 % (через 5 лет) | 13 % или УСН 6 % — бессрочно |
Коммерческая недвижимость: только ИП — и это открывает большие возможности
Почему физическое лицо не может «просто сдавать» коммерцию
Систематическое получение дохода от сдачи нежилого помещения в аренду налоговые органы квалифицируют как предпринимательскую деятельность. Последствия работы «в тёмную»: доначисление НДС 22%, НДФЛ 13–22 %, штраф 20–40 % от недоимки, пени. Единственный законный путь для физического лица — зарегистрировать ИП и выбрать один из двух режимов УСН.
УСН «доходы» (6 %): предсказуемость и простота
Налог считается от всей суммы арендных поступлений. Операционные расходы в базу не включаются, но страховые взносы ИП вычитаются из суммы налога напрямую. При доходе 3,6 млн руб./год и страховых взносах 2026 года ≈ 90 400 руб. (57 390 руб. + 1 % с дохода свыше 300 000 руб.) налог к уплате — около 3,5 % от дохода, а вместе со взносами — 6 %.
УСН «доходы минус расходы» (15 %): мощный инструмент на старте
Позволяет включить в расходы первого года стоимость приобретения объекта (равными долями по кварталам). В год покупки налоговая база может обнулиться, а уплатить придётся лишь минимальный налог — 1 % от дохода.
⚠ Критическое ограничение: если ИП включил стоимость объекта в расходы по УСН 15 % и продаёт его ранее чем через 10 лет, налоговый орган пересчитывает налог (исключает объект из расходов, применяет амортизацию по гл. 25 НК РФ). Доначисление превысит весь выигрыш от ускоренного списания. УСН 15 % оправдан только при горизонте владения 10+ лет без намерения продавать.
Таблица 4. Коммерческая недвижимость (ИП): сравнение режимов УСН
| Параметр | УСН 6 % | УСН 15 % |
|---|---|---|
| Налоговая база | Весь доход | Доход − Расходы |
| Учёт стоимости объекта | Нет | Да, в 1-й год |
| Учёт операционных расходов | Нет | Да |
| Предсказуемость | Высокая | Зависит от расходов |
| Ограничение при продаже | Нет | 10 лет (иначе — пересчёт) |
| Рекомендуется | Большинство случаев | Покупка + владение 10+ лет + высокие расходы на содержание |
Доверительное управление: кто и как платит налог
Два юридических механизма ФРИДОМ
ФРИДОМ работает по двум схемам в зависимости от объекта и потребностей собственника.
- Агентский договор — основная схема ФРИДОМ: квартиры (собственник — самозанятый) и коммерция (собственник — ИП):
Управляющая компания действует от имени и за счёт собственника-ИП. Арендные платежи поступают на номинальный счёт ФРИДОМ (по квартирам — общий, с раздельным учётом по каждому собственнику; по коммерции — отдельный счёт под каждого клиента), и ФРИДОМ ежемесячно перечисляет собственнику сумму за вычетом согласованного вознаграждения и подтверждённых операционных расходов. Налог собственник рассчитывает и уплачивает самостоятельно в рамках своего режима (НПД, УСН 6 %, УСН 15 %); ФРИДОМ налоговым агентом не является: управляющий ведёт технический учёт, выдаёт справку о налоговой базе и предоставляет все необходимые первичные документы.
- ДДУ (ст. 1012 ГК РФ) — для объектов с арендой от 300 тыс. ₽ в месяц, в основном когда собственник коммерции — госслужащий:
Управляющая компания выступает доверительным управляющим от своего имени в интересах и за счёт собственника. Арендные платежи поступают на обособленный счёт доверительного управляющего (ст. 1018 ГК РФ), который после удержания вознаграждения и операционных расходов перечисляет чистый доход собственнику. Именно в этой схеме возникает ключевое разделение: если собственник — физическое лицо, ФРИДОМ исчисляет и уплачивает НДФЛ с выплат ему (налоговая база в этом случае спорна — уточняйте у налогового консультанта); если собственник — ИП или ООО, он платит налог сам, на УСН — только с объектом «доходы минус расходы» 15 % (п. 3 ст. 346.14 НК РФ). Самозанятость при ДДУ невозможна (п. 7 ч. 2 ст. 6 Закона № 422-ФЗ).
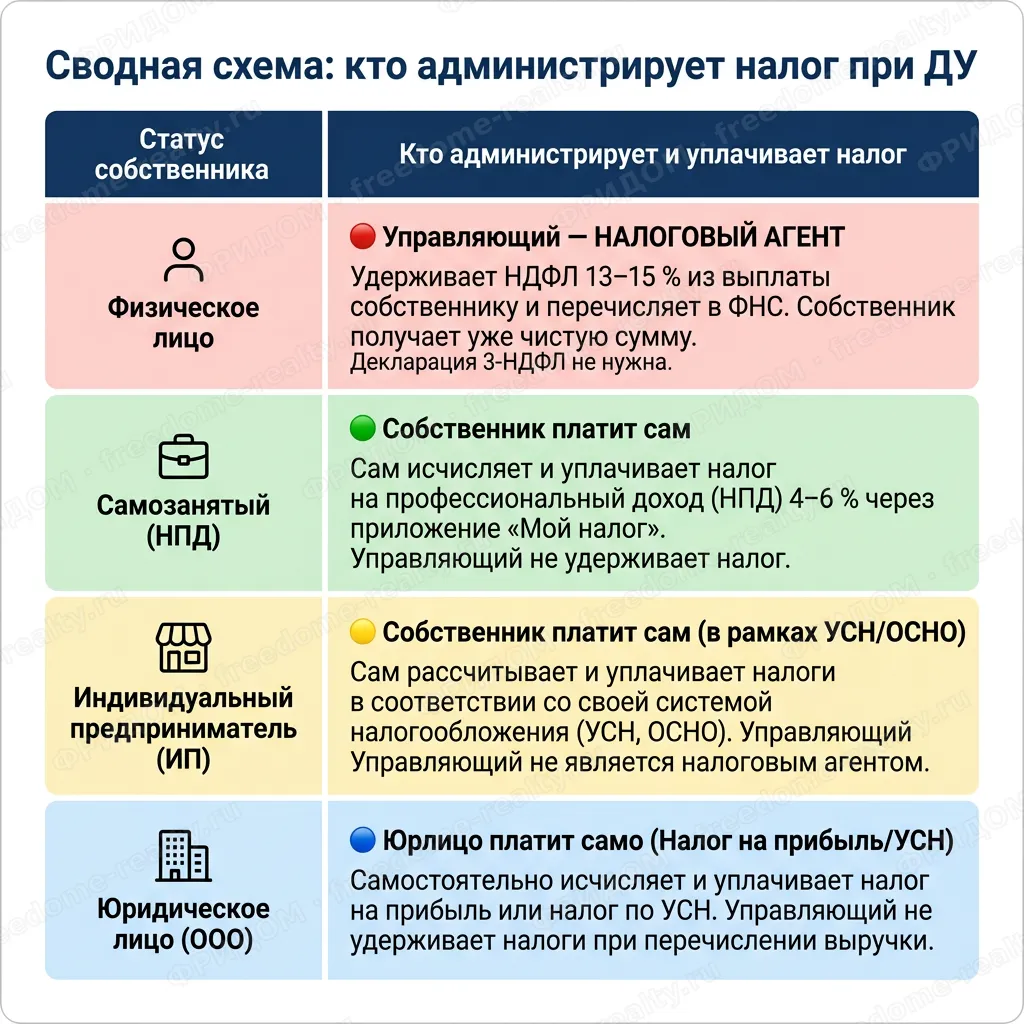
Кто платит налог — зависит от статуса собственника
Собственник — ИП, ООО или самозанятый:
Налог рассчитывает и уплачивает сам собственник в рамках своего налогового режима (УСН 6 %, УСН 15 %, НПД). Управляющий (ФРИДОМ) налоговым агентом не является. Управляющий предоставляет собственнику или его бухгалтеру необходимые документы: ежемесячные выписки по поступлениям, акты, счета и сводный годовой отчёт для формирования декларации.
Собственник — физическое лицо (без ИП/самозанятости):
По агентской схеме ФРИДОМ налоговым агентом не является: если арендатор — организация или ИП, НДФЛ (13 % при доходе до 2,4 млн ₽, 15–22 % — сверх лимита) удерживает он, иначе вы сами подаёте 3-НДФЛ до 30 апреля. Мы выдаём справку о налоговой базе. Только при классическом ДДУ (ст. 1012 ГК РФ, аренда от 300 тыс. ₽ в месяц) ФРИДОМ исчисляет, удерживает и уплачивает НДФЛ с выплат вам; налоговая база в этом случае спорна — уточняйте у налогового консультанта, декларацию 3-НДФЛ по этим выплатам вы не подаёте.
⚠️ Важно: если арендатор-юридическое лицо платит арендную плату напрямую физическому лицу (не через ДУ), налоговым агентом становится арендатор, а не управляющий.
Что ФРИДОМ делает для вашего налогового учёта
- Ежемесячная выписка по поступлениям и расходам объекта.
- Формирование первичных документов (акты, счета, счета-фактуры при необходимости).
- Сводный годовой отчёт, готовый к передаче бухгалтеру или в налоговую.
- Справка о налоговой базе для вашей декларации. Удержание и уплата НДФЛ с выплат — только по классическому ДДУ (ст. 1012 ГК РФ), с оговоркой о спорной базе.
- Рекомендации по оптимальному режиму налогообложения на старте управления.
- Личный кабинет 24/7 с отображением cash-flow, фотофиксации и показаний счётчиков.
НДС при классическом ДУ коммерческой недвижимости: контур дополнительных обязательств
Правовая основа
По ст. 174.1 НК РФ при совершении операций в рамках договора доверительного управления имуществом обязанности плательщика НДС возлагаются на доверительного управляющего — независимо от применяемого им налогового режима. Даже если управляющий работает на УСН, он обязан исчислять, предъявлять и уплачивать НДС по арендным операциям в рамках ДУ (п. 2 ст. 346.11 НК РФ, письмо Минфина от 05.09.2018 № 03-07-11/6339).
Управляющий обязан выставлять счета-фактуры с пометкой «Д.У.» (п. 2 ст. 174.1 НК РФ). На сумму собственного вознаграждения счёт-фактуру учредителю не выставляет — это его доход, облагаемый по режиму управляющего (УСН).
⚡ С 1 января 2026 года повысилась до 22 % согласно изменениям п. 3 ст. 164 НК РФ. Учредитель управления платит налог (НДФЛ, УСН) только с суммы, фактически перечисленной ему управляющим, — то есть после вычета расходов, вознаграждения УК и уплаченного НДС.
Два сценария: арендатор на ОСН vs арендатор на УСН
Сценарий А — Арендатор на ОСН (плательщик НДС)
Арендатор на ОСН принимает НДС к вычету — налог для него нейтрален. Аренда выставляется «базовая ставка + НДС сверху».
| Показатель | Расчёт | Сумма |
|---|---|---|
| Базовая аренда | рыночная | 300 000 ₽ |
| НДС 22 % | + 22 % | 66 000 ₽ |
| Арендатор платит итого | — | 366 000 ₽ |
| НДС → в бюджет (платит управляющий) | — | 66 000 ₽ |
| База для расчётов с учредителем | — | 300 000 ₽ ✅ |
✅ Учредитель получает полную рыночную базу. НДС экономически нейтрален.
Сценарий Б — Арендатор на УСН (НДС не принимается к вычету)
Арендатор на УСН не может зачесть НДС — это реальный расход. Рыночная цена аренды остаётся 300 000 ₽ «всё включено». Управляющий рассчитывает НДС «изнутри» суммы.
| Показатель | Расчёт | Сумма |
|---|---|---|
| Арендатор платит итого | рыночная «всё включено» | 300 000 ₽ |
| НДС «изнутри» (22/122) | 300 000 × 22/122 | 54 098 ₽ |
| НДС → в бюджет (платит управляющий) | — | 54 098 ₽ |
| База для расчётов с учредителем | 300 000 − 54 098 | 245 902 ₽ |
⚠️ Учредитель теряет 54 098₽/мес. (649 000 ₽/год): именно на эту сумму НДС «съедает» базу.
Практические выводы для собственника
- Проверяйте налоговый режим арендатора до подписания договора: при объекте 300 000 ₽/мес. разница в чистом доходе учредителя между арендатором на ОСН и на УСН — 54 0980 ₽ в месяц (649 000 ₽/год).
- Прописывайте НДС в договоре явно. Для ОСН: «...арендная плата 300 000 руб., НДС — сверху по ставке на дату выставления счёта». Для УСН: «...арендная плата 300 000 руб., в том числе НДС по расчётной ставке».
- Учредитель управления платит налог (НДФЛ, УСН) только с суммы, реально перечисленной управляющим — после вычета расходов, вознаграждения и НДС. Это снижает налоговую базу учредителя, но уменьшает и реальный доход.
Налогообложение дохода учредителя управления и выгодоприобретателя: три схемы при классическом ДУ
Правовая основа: ст. 276 НК РФ — особенности определения налоговой базы участников договора доверительного управления имуществом.
Схема 1. Учредитель управления = выгодоприобретатель (физическое лицо)
Наиболее распространённый случай: собственник передаёт имущество в ДУ и сам же получает доход от управления.
Доход поступает управляющему, который перечисляет учредителю чистую сумму после вычета расходов, вознаграждения УК и НДС. Поскольку выгодоприобретатель — физическое лицо, управляющий выступает налоговым агентом по ст. 226 НК РФ: самостоятельно исчисляет, удерживает и перечисляет НДФЛ в бюджет. Облагается только выплаченное вам: вознаграждение и расходы базу уменьшают. Сама налоговая база при ДДУ спорна — уточняйте её у налогового консультанта. Учредитель получает «чистую» выплату и не подаёт декларацию 3-НДФЛ по доходам от ДУ.
Ставка НДФЛ: 13 % (совокупный доход до 2,4 млн ₽/год), 15-22 % — с суммы превышения.
Схема 2. Учредитель управления ≠ выгодоприобретатель (разные лица)
Собственник передаёт имущество в ДУ, но доход по договору получает третье лицо — выгодоприобретатель (супруг, ребёнок, иное назначенное лицо). Такая структура применяется в целях наследственного планирования, а также при оформлении ДУ государственными служащими.
Ключевое правило: выгодоприобретатель, не являющийся учредителем управления, всегда наследует налоговый режим физического лица — вне зависимости от того, имеет ли он статус ИП. Доход от ДУ не может быть переквалифицирован в предпринимательский и отнесён на УСН или НПД, поскольку выгодоприобретатель не является стороной арендных правоотношений и не осуществляет предпринимательскую деятельность в отношении объекта.
Налогообложение: НДФЛ 13–22 %. Управляющий выступает налоговым агентом по ст. 226 НК РФ и в отношении выгодоприобретателя.
Схема 3. Учредитель управления — ИП или ООО
Прямой законодательный запрет на УСН «доходы» (6 %)
Пункт 3 статьи 346.14 НК РФ устанавливает императивную норму:
«Налогоплательщики, являющиеся участниками договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом, применяют в качестве объекта налогообложения доходы, уменьшенные на величину расходов.»
Основание: п. 3 ст. 346.14 НК РФ (введён Федеральным законом от 21.07.2005 № 101-ФЗ).
ИП или ООО, являющийся учредителем управления по договору ДУ, не вправе применять УСН с объектом «доходы» (6 %) — ни в части доходов от ДУ, ни в какой-либо иной предпринимательской деятельности в рамках той же системы налогообложения. Единственный допустимый объект на УСН — «доходы минус расходы» (15 %).
Последствия для тех, кто уже применял УСН «доходы» (6 %)
Если ИП или ООО, находившиеся на УСН «доходы» (6 %), заключают договор доверительного управления имуществом в течение года, они утрачивают право на применение данного объекта налогообложения с начала того квартала, в котором подписан договор (письмо Минфина России от 25.10.2017 № 03-11-11/69960).
Важно: утрачивается не право на УСН в целом, а именно объект «доходы». Налогоплательщик обязан перейти на объект «доходы минус расходы» и пересчитать налоговые обязательства с начала соответствующего квартала (п. 3 ст. 346.14, п. 5 ст. 346.13 НК РФ).
Допустимые режимы для ИП и ООО — учредителей ДУ
- УСН 15 % (доходы минус расходы) — единственный допустимый объект УСН. Позволяет учитывать расходы в рамках договора ДУ: вознаграждение управляющего, расходы на содержание объекта, НДС в части, не принимаемой к вычету.
- ОСН — для ООО фактически является основным режимом при классическом ДУ: налог на прибыль 25 %, полный учёт доходов и расходов по ДУ согласно ст. 276 НК РФ.
- НПД (самозанятость) при наличии договора ДУ недоступен — самозанятый не может выступать учредителем управления в отношении имущества, используемого в предпринимательской деятельности в рамках ДУ.
⚠️ Практический риск: ИП на УСН 6 %, заключивший договор ДУ и не уведомивший налоговый орган о смене объекта, при налоговой проверке получит доначисление по ставке 15 % с начала квартала заключения договора + пени. Уведомить ФНС необходимо не позднее 15 календарных дней по истечении отчётного периода (п. 5 ст. 346.13 НК РФ).
Кейс-расчёт: покупка нежилого помещения и передача в управление
Варианты А и Б — агентская схема (ИП может применять УСН 6 %); вариант В — классический договор доверительного управления, где УСН «доходы» (6 %) недоступна. Допущения расчёта. Объект включён в перечень Москвы (п. 7 ст. 378.2 НК РФ), поэтому налог на имущество физических лиц — 1,5 % кадастровой стоимости (закон г. Москвы от 19.11.2014 № 51; 2 % — только при кадастровой стоимости свыше 300 млн ₽); кадастровая стоимость принята равной цене покупки. Если объекта в перечне нет, ИП на УСН налог на имущество не платит. Арендная плата — без НДС (при классическом ДДУ арендатор платит аренду с НДС 22 %, его начисляет и перечисляет управляющий по ст. 174.1 НК РФ, в расчёт он не входит); вознаграждение ФРИДОМ указано с НДС 5 % — это НДС самого ФРИДОМ на наши услуги (ФРИДОМ на УСН), он начисляется сверху вознаграждения. Собственник в вариантах А и Б — ИП без работников: страховые взносы за себя в 2026 году — 57 390 ₽ плюс 1 % с дохода свыше 300 000 ₽ (не более 321 818 ₽); на УСН «доходы» они уменьшают налог полностью (п. 3.1 ст. 346.21 НК РФ), на УСН «доходы минус расходы» входят в расходы, а при убытке 1 % не начисляется. Чистый доход — после налога, взносов, операционных расходов, вознаграждения и налога на имущество. Других доходов у собственника нет: для варианта В это важно, потому что шкала НДФЛ 13–22 % применяется ко всем доходам за год.
Исходные данные
| Параметр | Значение |
|---|---|
| Тип объекта | Стрит-ритейл, Москва, ≈ 120 м² |
| Стоимость объекта | 37 200 000 руб. |
| Арендная ставка | 300 000 руб./мес. (3 600 000 руб./год) |
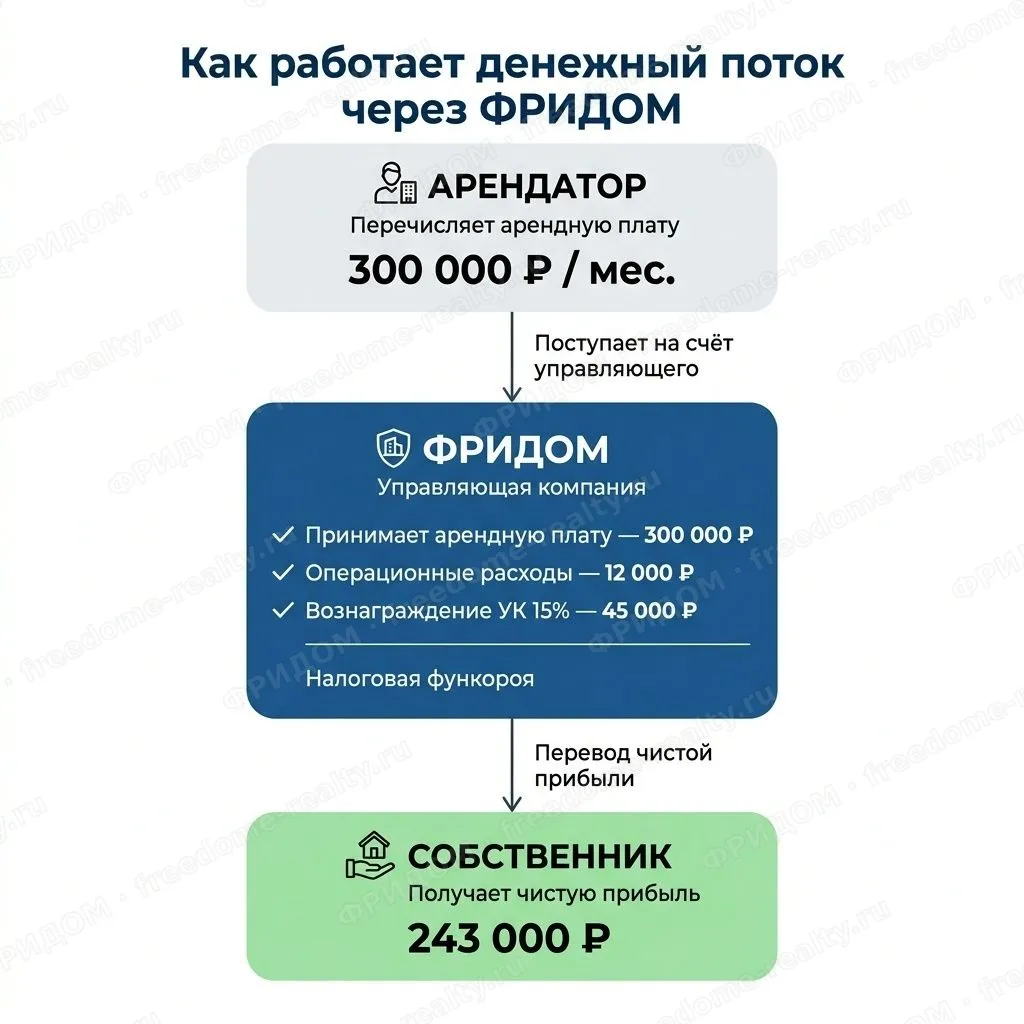
| Операционные расходы | Операционные расходы ≈ 12 000 руб./мес. (144 000 руб./год) |
| Вознаграждение УК (ФРИДОМ) | 15 % = 45 000 руб./мес. + НДС 5 % = 47 250 руб./мес. (567 000 руб./год) |
| Страховые взносы ИП (2026): 57 390 ₽ + 1 % с дохода свыше 300 000 ₽ | 90 390 руб./год на УСН 6 %; 57 390 руб. в 1-й год на УСН 15 % (при убытке 1 % не начисляется) |
| Налог на имущество физлиц (1,5 % кадастровой стоимости — Москва, объект в перечне; 2 % — только при кадастровой стоимости свыше 300 млн ₽) | 558 000 руб./год |
Вариант А: ИП УСН «доходы» 6 % с первого года
| Показатель | Сумма, руб./год |
|---|---|
| Доход | 3 600 000 |
| Налог УСН 6 % | 216 000 |
| Страховые взносы ИП 2026 (платятся и уменьшают налог) | 90 390 |
| Итого налог УСН к уплате (216 000 − 90 390) | 125 610 |
| Операционные расходы | 144 000 |
| Вознаграждение УК (с НДС 5 %) | 567 000 |
| Налог на имущество | 558 000 |
| Чистый доход собственника | 2 115 000 |
| Налог и взносы, % от дохода | 6,0 % |
Вариант Б: ИП УСН 15 % в первый год, с 2-го года — переход на 6 %
| Показатель | 1-й год | 2–5-й год/год |
|---|---|---|
| Доход | 3 600 000 | 3 600 000 |
| Расходы (объект + все затраты, включая налог на имущество и взносы) | 38 526 390 | 1 359 390 |
| Налоговая база | −34 926 390 (убыток) | — |
| Минимальный налог (1 % дохода; взносы 57 390 — отдельно) | 36 000 | — |
| Налог УСН 6 % (со 2-го года) | — | 125 610 |
| Чистый доход (1-й год) | 2 237 610 | — |
| Экономия vs Варианта А | 122 610 | — |
Экономия в первый год при УСН 15 % составляет 122 610 руб. — существенно, но не критично на горизонте 5 лет. При среднем сроке владения 5–7 лет рекомендуется оставаться на УСН 6 % с первого дня. Подробное сравнение всех трёх вариантов — включая сценарий физического лица — см. в сводной таблице ниже.
Как работает денежный поток через ФРИДОМ
По агентской схеме арендная плата поступает на номинальный счёт ФРИДОМ (ст. 860.1 ГК РФ): по коммерции — отдельный счёт под каждого клиента. При ДДУ — на обособленный счёт доверительного управляющего (ст. 1018 ГК РФ). Это упрощает контроль, учёт и формирование документов. Собственник получает «чистую» сумму после вычета вознаграждения и расходов на содержание объекта. Разница — в том, кто платит налог: по агентской схеме собственник (ИП), при ДДУ — ФРИДОМ с выплат собственнику:
Вариант В: Собственник — физическое лицо без ИП, договор доверительного управления — НДФЛ с выплат
Этот вариант возможен только при классическом договоре доверительного управления (ст. 1012 ГК РФ), который ФРИДОМ заключает при аренде от 300 тыс. ₽ в месяц (в кейсе — 300 000 ₽ в месяц, ровно порог). ФРИДОМ исчисляет, удерживает и перечисляет НДФЛ с выплат собственнику (ст. 226 НК РФ): облагаются выплаты за вычетом вознаграждения и расходов (2 889 000 ₽), но налоговая база при ДДУ спорна — уточняйте у налогового консультанта. По агентской схеме физлицо без ИП систематически сдавать коммерцию не может (см. раздел о коммерческой недвижимости).
| Показатель | Сумма, руб./год |
|---|---|
| Доход (арендная плата) | 3 600 000 |
| НДФЛ: 13 % × 2 400 000 | 312 000 |
| НДФЛ: 15 % × 489 000 (база — выплаты собственнику 2 889 000) | 73 350 |
| Итого НДФЛ к уплате | 385 350 |
| Операционные расходы | 144 000 |
| Вознаграждение УК (ФРИДОМ, с НДС 5 %) | 567 000 |
| Налог на имущество (1,5 % кадастровой стоимости) | 558 000 |
| Чистый доход собственника | 1 945 650 |
| Эффективная налоговая ставка | 10,7 % |
| Кто удерживает налог | ФРИДОМ (только при ДДУ; налоговая база спорна) |
| Нужна декларация 3-НДФЛ | Нет: НДФЛ платит и декларирует ФРИДОМ |
Сравнительная таблица: Вариант А vs Вариант Б vs Вариант В
| Показатель | А: ИП УСН 6 % | Б: ИП УСН 15→6 % | В: Физ. лицо, ДДУ (НДФЛ) |
|---|---|---|---|
| Доход в год | 3 600 000 ₽ | 3 600 000 ₽ | 3 600 000 ₽ |
| Налог (+ страховые взносы ИП) | 125 610 + 90 390 ₽ | 36 000 + 57 390 ₽ (1-й год) | 385 350 ₽ (взносов нет) |
| Операц. расходы | 144 000 ₽ | 144 000 ₽ | 144 000 ₽ |
| Вознаграждение УК | 567 000 ₽ | 567 000 ₽ | 567 000 ₽ |
| Налог на имущество | 558 000 ₽ | 558 000 ₽ | 558 000 ₽ |
| Чистый доход | 2 115 000 ₽ | 2 237 610 ₽* | 1 945 650 ₽ |
| Налоги и взносы, % дохода | 6,0 % | 2,6 %* (1-й год) | 10,7 % |
| Кто платит налог | Собственник (ИП) | Собственник (ИП) | ФРИДОМ (при ДДУ) |
| Декларация | УСН — 1 раз/год | УСН — 1 раз/год | Не нужна: НДФЛ платит и декларирует ФРИДОМ |
| Риск пересчёта | Нет | Да, при продаже < 10 лет | Нет |
| Рекомендуется | ✅ Базовый вариант | Только при горизонте 10+ лет | ⚠️ Только при ДДУ (аренда от 300 тыс. ₽ в месяц) |
* Экономия УСН 15 % актуальна только в первый год и только при горизонте владения ≥ 10 лет.
Вывод по кейсу
Для нежилого помещения стоимостью 37,2 млн ₽ с арендой 300 000 ₽/мес. оптимальный режим — ИП УСН 6 % (Вариант А): предсказуемо, без рисков пересчёта, чистый доход 2 115 000 ₽/год (налог и взносы — 6 % дохода). УСН 15 % оправдан только при горизонте владения более 10 лет. Вариант В (физлицо без ИП, договор доверительного управления) даёт наименьший чистый доход (1 945 650 ₽/год) и возможен только при аренде от 300 тыс. ₽ в месяц; НДФЛ с выплат платит и декларирует ФРИДОМ (налоговая база при ДДУ спорна). По агентской схеме ФРИДОМ налоги за собственника не удерживает: налог платит собственник-ИП по своему режиму. При любом варианте ФРИДОМ получает арендную плату, перечисляет собственнику «чистую» сумму и обеспечивает полный документооборот.
Шесть типичных ошибок собственников — и как их избежать
Ошибка 1. Сдавать коммерцию или апартаменты как физлицо «в серую»
Систематическая сдача нежилого помещения без ИП — это риск доначисления НДФЛ за 3 года плюс штраф 20–40 % от недоимки. ФНС мониторит Avito, ЦИАН, Яндекс.Недвижимость и сопоставляет объявления с базами ЕГРН и банковскими транзакциями.
Ошибка 2. Считать апартаменты квартирой и регистрировать самозанятость
Статус нежилого помещения в ЕГРН исключает применение НПД. Проверьте вид объекта до регистрации любого налогового режима — это займёт 2 минуты в выписке ЕГРН или на портале Росреестра.
Ошибка 3. Выбрать УСН 15 % и продать объект через 3–5 лет
Если объект включён в расходы, а продажа — до истечения 10 лет, налоговая пересчитает базу с учётом амортизации (30–40 лет для нежилых помещений). Доначисление легко превысит весь выигрыш от ускоренного списания.
Ошибка 4. Смешивать режимы или не контролировать лимиты
ИП с ОКВЭД «аренда недвижимости» не может одновременно применять НПД по тем же операциям. Самозанятость при превышении 2,4 млн руб./год автоматически аннулируется. Всё это — не теория, а реальные основания для доначислений.
Ошибка 5. Не документировать расходы при УСН 15 %
Каждый расход должен быть подтверждён: акт, счёт, чек. Управляющая компания берёт документооборот на себя — это один из ключевых аргументов в пользу профессионального ДУ при работе на режиме 15 %.
Ошибка 6. Откладывать налоговое структурирование «на потом»
Задним числом переключить режим, «доработать» документы или снизить задекларированный доход крайне сложно. Грамотное структурирование нужно делать до первого договора аренды — желательно ещё на стадии выбора объекта.
Аналитическая часть: рынок, тренды и налоговое давление на собственников
Рост налоговой нагрузки в 2024–2026
- Кадастровая переоценка 2024 года в Москве подняла стоимость ряда объектов на 15–40 %, автоматически увеличив базу налога на имущество.
- Повышение НДФЛ с 2026 года (до 22 % для высоких доходов) делает «серую» аренду всё более рискованной: ставки растут, а системы контроля ФНС совершенствуются.
- Интеграция ФНС, Росреестра и банковских данных позволяет автоматически выявлять собственников нескольких объектов, не декларирующих доход.
- Решение КС РФ о временной регистрации в апартаментах (февраль 2026) повысило спрос на этот тип недвижимости — но не изменило налоговый режим, что создаёт риск «ловушки» для покупателей, не изучивших налоговые последствия.
Статистика выбора режимов (рынок Москвы, данные ФРИДОМ)
- ≈ 60 % собственников квартир, сдающих через агентства, до сих пор не имеют официального налогового статуса.
- Доля самозанятых среди клиентов ДУ выросла с 18 % до 47 % за 2022–2024 годы.
- Более 80 % собственников коммерческой недвижимости, работающих официально, — ИП на УСН 6 %.
- Доля УСН 15 % — не более 8–10 %; преимущественно инвесторы с горизонтом 10+ лет или которые совершают весь цикл сделки в одно календарном году (приобретение и продажа).
- Апартаменты как отдельный класс: большинство собственников ошибочно применяют режим самозанятого — по оценке ФРИДОМ, более 30 % клиентов с апартаментами приходят с неверно оформленным налоговым режимом.
Таблица 5. Доходность vs налоговая нагрузка (Москва, 2025–2026)
| Тип объекта | Доходность брутто | Налог (оптим. режим) | Налог на имущество | Чистая доходность |
|---|---|---|---|---|
| Квартира (НПД) | 5–6 % | 4 % | 0,1 % | 4,8–5,8 % |
| Квартира (ИП УСН 6 %) | 5–6 % | ≈ 1,5–2 % | 0,1 % | 4,9–5,5 % |
| Апартаменты (ИП УСН 6 %) | 6–8 % | 3,5–4 % | 0,5–1,5 % | 4–6 % |
| Стрит-ритейл (ИП УСН 6 %) | 8–11 % | 3,5–4 % | 1,5 % | 5,5–7,5 % |
| Офис B-класс (ИП УСН 6 %) | 9–12 % | 3,5–4 % | 1,5 % | 6–8,5 % |
| Склад/производство (ИП 6 %) | 10–14 % | 3,5–4 % | ≈ 1 % | 7–10 % |
Что даёт профессиональное ДУ в цифрах (портфель ФРИДОМ, 2023–2025)
| Показатель | До передачи в ДУ | После 12 месяцев ДУ |
|---|---|---|
| Средняя заполняемость | 72–80 % | 98–100 % |
| MAП (ставка аренды) | Рынок − 5–15 % | Рынок + 10–16 % |
| Срок поиска арендатора | 45–90 дней | 30 дней |
| NOI | Базовый | +28–32 % |
| Вовлечённость собственника | 8–15 ч/мес. | < 1 ч/мес. |
Заключение: стратегия собственника в 2026 году
Квартира: Самозанятость (4–6 %) — оптимальна при доходе до 200 000 руб./мес. При росте портфеля — ИП УСН 6 % с вычетом взносов. НДФЛ без ИП — это переплата, которой можно избежать.
Апартаменты: Режим самозанятого НЕДОСТУПЕН — апартаменты нежилые по закону. Единственный законный путь — ИП на УСН 6 % или 15 %. Учитывайте повышенный налог на имущество (0,5–1,5 %) и отсутствие льгот при продаже, если объект сдавался через ИП. Решение КС 2026 года о временной регистрации не меняет налоговый режим.
Коммерческая недвижимость: ИП обязателен. УСН 6 % — рациональный базовый выбор. УСН 15 % оправдан только при горизонте 10+ лет без намерения продавать или полный цикл сделки пройдет с одном календарном году. Включение стоимости покупки в расходы даёт реальную экономию в первый год, но создаёт долгосрочные обязательства.
Для всех типов объектов: Доверительное управление при агентской схеме не меняет налоговый режим, но берёт на себя весь документооборот, формирует корректную первичку и сводные отчёты. ФРИДОМ — это не риелтор и не просто агент по поиску арендаторов. Это операционный партнёр, который управляет объектом как бизнесом: растит доход, снижает риски и освобождает собственника от рутины. Для классичекого доверительного управление, по договору доверительного управлениния, требуется отдельный разбор под конкретную ситуацию клиента.
Рост NOI на 28–32 % при грамотном управлении — это результат системной работы: правильный налоговый режим + профессиональный маркетинг + качественный скоринг арендатора + индексация ставок в договоре. Именно такую модель предлагает ФРИДОМ, и именно поэтому более 70 % клиентов, передавших объект в ДУ, фиксируют рост NOI уже в первые 12 месяцев.
Передать объект в управление: квартиру или коммерческое помещение. Вид управления подбираем в разговоре с клиентом.
Об авторе

Опыт работы в недвижимости 20 лет. Основатель и стратег ФРИДОМ