Введение
2025 год стал переломным периодом для рынка вторичной жилой недвижимости Москвы. Впервые за последнее десятилетие столичный рынок жилья продемонстрировал относительную стабильность, избежав как резких взлетов, так и драматических падений. В условиях рекордно высоких ключевых ставок Банка России, достигавших 21%, и дорогой ипотеки с процентными ставками до 30% годовых, рынок вторичного жилья показал удивительную устойчивость.
Если ретроспективно посмотреть на предыдущие годы, становится очевидным, насколько уникальным оказался 2025 год. В 2015-2017 годах рынок переживал адаптацию к последствиям девальвации рубля, в 2018 году произошел ускоренный переход на эскроу-счета, 2020-2021 годы были отмечены перегревом цен из-за пандемийных карантинов и массовой льготной ипотеки, а 2022-2024 годы характеризовались турбулентностью и постепенным отказом от массовых льгот. На этом фоне 2025 год стал первым по-настоящему сбалансированным периодом.
Данная аналитическая статья представляет комплексное исследование московского рынка вторичной жилой недвижимости, включая квартиры и апартаменты, за 2025 год. Мы проанализируем динамику цен, объемы сделок, баланс спроса и предложения, структурные изменения рынка и дадим экспертные прогнозы на 2026 год на основе данных ведущих аналитических центров, включая IRN.RU, «Инком-Недвижимость», «Циан», «Домклик», «Метриум» и других участников рынка.

ФРИДОМ - Недвижимость
Подписывайтесь на наш телеграмм канал
Динамика цен на вторичном рынке: стагнация как новая норма
Общая ценовая картина 2025 года
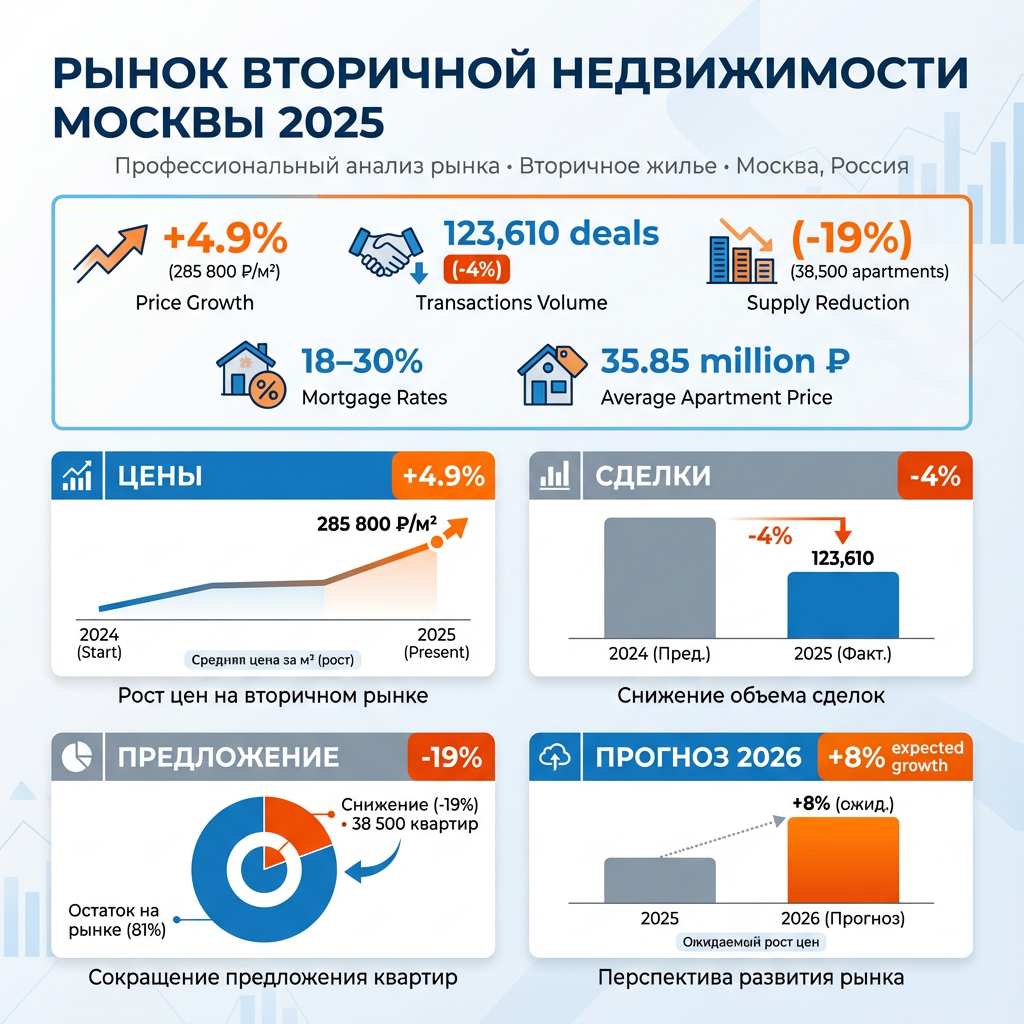
По данным аналитического центра IRN.RU, индекс стоимости жилья на вторичном рынке Москвы за 2025 год вырос с 272,5 до 285,8 тысяч рублей за квадратный метр (без учета элитного жилья), что составило прирост около 4,9%. Это чуть ниже официальной инфляции, которая по итогам года составила 5-6%. Фактически, готовое жилье в Москве дорожало примерно на уровне инфляции, что является признаком стабильного, сбалансированного рынка.
Альтернативные данные демонстрируют схожую картину. Согласно исследованию «Коммерсантъ», средняя стоимость предложения на вторичном рынке Москвы в ноябре 2025 года достигла 35,85 млн рублей, увеличившись на 27,1% за год. Однако этот рост связан не столько с реальным удорожанием квартир, сколько с изменением структуры предложения — с рынка вымылись наиболее бюджетные варианты, а их место заняли более дорогие объекты в лучших локациях.
По данным «Циан», средняя цена квадратного метра в Москве за 2025 год выросла на 9% до 379,2 тысяч рублей. Компания «Инком-Недвижимость» отмечает, что в ноябре средняя цена составила 286,4 тыс. рублей за квадратный метр, что всего на 0,77% превосходит результат января 2025 года.
Ценовая дифференциация по сегментам
Анализ динамики цен по типам жилья выявил интересную закономерность: прирост цен в недорогом сегменте превалировал над дорогим. По данным IRN.RU:
По типам домов (прирост за 2025 год):
- Старая панель (5-этажки): +6,2% до 252,1 тыс. руб./м²
- Типовая панель (9-14 этажей): +5,2% до 254,9 тыс. руб./м²
- Современная панель (от 16 этажей): +4,2% до 269,0 тыс. руб./м²
- Старый кирпич: +5,6% до 290,4 тыс. руб./м²
- Сталинки и типовой кирпич: +4,0% до 305,5 тыс. руб./м²
- Современный монолит-кирпич: +2,8% до 287,1 тыс. руб./м² (аутсайдер)
По комнатности:
- Однокомнатные квартиры: +4,9% до 286,6 тыс. руб./м²
- Двухкомнатные квартиры: +5,9% до 285,5 тыс. руб./м² (лидер)
- Трехкомнатные квартиры: +5,0% до 273,3 тыс. руб./м²
- Многокомнатные квартиры: +3,6% до 285,7 тыс. руб./м² (аутсайдер)
По административным округам:
- Центральный округ: +3,7% до 441,1 тыс. руб./м² (аутсайдер)
- Северный округ: +6,5% до 294,6 тыс. руб./м² (лидер)
- Восточный округ: +5,9% до 253,6 тыс. руб./м²
- Старомосковские районы за МКАД: +6,2% до 228,6 тыс. руб./м²
Индекс расслоения (отношение стоимости 20% самых дорогих к 20% самых дешевых квартир) составил 1,80, снизившись на 2,9%, что свидетельствует о некотором сокращении ценового разрыва.
Феномен «вымывания» дешевых предложений
Эксперты отмечают важный нюанс: у покупателей и продавцов может создаваться иллюзия роста цен, тогда как в реальности происходит вымывание с рынка самых доступных вариантов.
Покупатели, которые вышли в рынок летом, успели купить объекты по ценам в среднем на 10% ниже, чем те, что предлагают сейчас. Но это не значит, что оставшиеся квартиры с более высокой стоимостью интересны покупателям.
отмечает Денис Васильев из «Инком-Недвижимости», RBC
Объемы сделок и покупательская активность
Статистика Росреестра
По данным Управления Росреестра по Москве, в январе-ноябре 2025 года было зарегистрировано 123 610 переходов прав на основании договоров купли-продажи на вторичном рынке жилья, что примерно на 3-4% меньше аналогичного периода 2024 года (ТАСС).
Помесячная динамика показывает интересную картину:
- Весна 2025: низкая активность покупателей
- Вторая половина лета и осень: заметный рост спроса
- Ноябрь-декабрь: стабилизация активности
Общее количество сделок за 11 месяцев составило немногим менее 125 тысяч, что уступает около 3% аналогичному периоду прошлого года. Эксперты прогнозировали, что декабрьская активность может компенсировать эту разницу при достижении 14-15 тысяч сделок.
Восстановление во втором полугодии
Особенно примечательным стало восстановление рынка во втором полугодии 2025 года. По данным «Циан», с июля по ноябрь в крупных городах России (включая Москву) было продано 219 тысяч квартир, что на 25% больше, чем годом ранее. Это восстановление связано с:
- Увеличением альтернативных сделок (покупка-продажа)
- Выходом на рынок готовых лотов из новостроек
- Постепенным восстановлением ипотечного кредитования
- Ожиданиями снижения ставок и возможностью рефинансирования
Структура покупателей
Карен Досов из компании «Этажи» отмечает:
«Спрос сейчас сформирован по большей части теми, кто продал свою недвижимость и берет в ипотеку не более 30-40% от стоимости нового жилья и рассчитывает рефинансировать под более низкую ставку в перспективе одного-трех лет».
Доля ипотечных сделок на вторичном рынке оставалась невысокой — большинство покупателей старались не кредитоваться на полную стоимость, собирая максимальную сумму от продажи другого жилья. Снижение ставок по депозитам также сыграло свою роль: многие снимали деньги с вкладов и приобретали недвижимость как защитный актив.
Предложение: дефицит ликвидного жилья
Сокращение экспозиции
По данным компании «Этажи», в начале декабря 2025 года объем экспозиции на столичном рынке готового жилья составил 38,5 тысяч квартир, что на 15% меньше, чем год назад (RBC). По альтернативным данным «Циан», объем предложения на вторичном рынке в городах-миллионниках за год сократился на 19% до 207 тысяч лотов, причем снижение оказалось более выраженным, чем в новостройках.
Недостаток качественного предложения
Эксперты единодушно отмечают парадоксальную ситуацию: при формальном наличии предложения наблюдается острый дефицит действительно ликвидных квартир. Дмитрий Таганов из «Инком-Недвижимости» поясняет:
«Большая часть объектов — переоцененные или неинтересные покупателям квартиры, которые висят балластом. Приток новых объектов в этом году сократился примерно на 20%, так как собственники не спешат выставлять квартиры в продажу, они придерживают свои объекты до лучших времен».
Причины сокращения предложения:
- Стратегия выжидания: собственники откладывают продажу до восстановления ипотечного спроса
- Переток в аренду: часть объектов выведена на рынок аренды
- Медленное пополнение: инвесторы не спешат продавать новые квартиры в недавно сданных домах
- Завышенные ожидания: многие владельцы закладывают в цену сумму, которой им не хватает для улучшения жилищных условий
Ипотечное кредитование и его влияние на рынок
Рекордные ставки и их последствия
2025 год запомнился рекордными ставками по рыночной ипотеке. Средняя ставка колебалась в диапазоне 18,5-22% годовых, а в отдельные периоды достигала 30%. При покупке квартиры в Москве за 15 млн рублей с кредитом на 12 млн рублей под 20,33% годовых ежемесячный платеж достигал 207,5 тысяч рублей, что требовало дохода семьи не ниже 415-518 тысяч рублей. Подобрать банк и программу под свою ситуацию помогает ипотечное сопровождение.
Такие условия фактически закрыли доступ к ипотеке для большинства москвичей, что и объясняет доминирование альтернативных сделок и покупок за наличные средства.
Снижение ключевой ставки и ожидания рынка
В конце 2025 года Банк России начал постепенно снижать ключевую ставку с пика в 21%. Однако это снижение не привело к немедленному всплеску ипотечного спроса. Парадоксально, но снижение ставок побудило потенциальных покупателей откладывать решения в ожидании еще более выгодных условий.
Рынок апартаментов
Резкое сокращение предложения
Рынок апартаментов в 2025 году продемонстрировал еще более драматические изменения. По данным «Новострой-М», предложение микростудий в апарт-комплексах упало на 63,6%, а цены подорожали почти на 42%. Общее число квартир и апартаментов в продаже с декабря 2024 года по ноябрь 2025 года снизилось с 52 тысяч до 40 тысяч лотов, то есть на 23% (Банки.ру). Действующие предложения по этому сегменту собраны в подборке апартаментов в новостройках Москвы.
Причины изменений
Апартаменты постепенно перестают строить в Москве из-за:
- Законодательных ограничений
- Низкого спроса в условиях дорогой ипотеки
- Переориентации застройщиков на классическое жилье
Сравнение с первичным рынком
Важно отметить разницу в динамике цен между вторичным и первичным рынками. На первичном рынке рост цен оказался значительно более выраженным — около 15-20% за год по разным оценкам. Однако эксперты IRN.RU предупреждают, что эта цифра вводит в заблуждение. Посмотреть, что сегодня предлагает первичный рынок, можно в каталоге новостроек ФРИДОМ.
По мнению аналитического центра IRN.RU, на первичном рынке дорожают не сами квартиры, а «комбо-продукты застройщиков» — совокупность квартиры и финансовой схемы ее покупки (рассрочки, субсидирования ставок). При попытке перепродать такую новостройку на вторичном рынке владельцы сталкиваются с тем, что продать можно только себе в убыток, поскольку на вторичке финансовая схема уже не работает.
По данным «Циан», разрыв цен между новостройками и вторичным жильем в Москве достиг 30% (+21 п.п. за год), что является рекордным показателем.
Региональные особенности в рамках Москвы
Географическая дифференциация
Анализ по административным округам показал, что:
Лидеры роста цен:
- Северный округ: +6,5%
- Старомосковские районы за МКАД: +6,2%
- Восточный округ: +5,9%
- Юго-Западный округ: +5,9%
Аутсайдеры:
- Центральный округ: +3,7%
- Южный округ: +4,4%
- Юго-Восточный округ: +4,2%
Это свидетельствует о том, что спрос сместился в более доступные районы, где покупатели могут найти адекватное соотношение цены и качества.
Инвестиционная привлекательность вторички
Доходность жилья
Индекс доходности жилья IRN.RU (сравнение с банковским депозитом) в декабре 2025 года составил +0,7 банковского депозита, что означает небольшое преимущество над вкладами. Индекс ценового ожидания (темп изменения цен) составил +0,7% в месяц.
По данным аналитиков, доходность от сдачи квартиры в аренду в Москве в начале 2026 года составляет 4,0-5,5% годовых, что вдвое ниже ставок по депозитам (СИА.РУ).
Недвижимость как защитный актив
Несмотря на низкую номинальную доходность, вторичная недвижимость в Москве в 2025 году рассматривалась многими как защитный актив от инфляции и девальвации рубля. Высокие риски и страхи — от разговоров о возможной заморозке вкладов до обесценения валюты — побуждали инвесторов вкладываться в «бетон».
Прогнозы на 2026 год
Прогнозы экспертов
Ценовая динамика
2026 год будет во многом похож на 2025-йПрогнозы экспертов
Большинство аналитиков сходятся во мнении, что 2026 год будет во многом похож на 2025-й. По прогнозу IRN.RU, если не произойдет новых форс-мажоров, поведение рынка недвижимости в 2026 году во многом повторит 2025 год.
Прогнозы по ценам на вторичное жилье:
- «Циан»: рост цен предложения примерно на 8%, спроса — около 10%
- «Инком-Недвижимость»: при снижении ключевой ставки до 13-14% число сделок может увеличиться на 10-15%
- IRN.RU: умеренный рост на уровне инфляции (4-6%)
- Независимые эксперты: рост на 3-5% в первом квартале, затем стабилизация
По оценкам Consul Group, кадастровая стоимость жилья в 2026 году может вырасти в Москве в среднем на 23%, что увеличит налоговую нагрузку на собственников.
Факторы, влияющие на цены
Факторы роста:
- Высокая инфляция (прогноз 4-5% по ЦБ)
- Рост денежной массы в замкнутом контуре
- Дефицит предложения
- Постепенное снижение ключевой ставки
- Рост НДС до 22%, увеличивающий издержки застройщиков
Сдерживающие факторы:
- Высокие ипотечные ставки (медленное снижение)
- Ограниченная покупательская способность
- Отсутствие массовой льготной ипотеки
- Ужесточение условий семейной ипотеки
- Экономическая неопределенность
Динамика спроса и предложения
Эксперты прогнозируют рост спроса и сокрощения предложенияСпрос
Эксперты прогнозируют рост спроса на 10-15% при условии снижения ключевой ставки ЦБ ниже 14% во втором полугодии 2026 года. Ключевым драйвером станет:
- Восстановление ипотечного кредитования
- Выход отложенного спроса
- Продолжение оттока средств с депозитов в недвижимость
- Альтернативные сделки
По прогнозу ЦБ, ключевая ставка в 2026 году может опуститься до 15% или даже 13% годовых, что сделает ипотеку более доступной.
Предложение
Предложение на вторичном рынке, скорее всего, продолжит сокращаться или останется на низком уровне. Причины:
- Собственники продолжат придерживать объекты
- Медленное поступление инвестиционных лотов
- Переток части предложения в аренду
- Ограниченный ввод новых проектов первичного рынка в 2024-2025 гг.
Первичный vs вторичный рынок
разрыв между ценами первичного и вторичного рынка может сохраниться или даже увеличитьсяВ 2026 году разрыв между ценами первичного и вторичного рынка может сохраниться или даже увеличиться. По прогнозу «Инком-Недвижимости», средняя цена квадратного метра новостроек в Старой Москве в 2026 году может вырасти на 19-25% (инфляция + 15-20 п.п.).
Это создаст дополнительную привлекательность для вторичного рынка, где цены в среднем на 15-30% ниже.
Риски и возможности
Основные риски
- Затяжной период высоких ставок: если ключевая ставка не снизится до комфортных 10-12%, спрос останется ограниченным
- Экономическая рецессия: замедление экономики и стагнация доходов населения
- Ипотечный пузырь: массовые продажи квартир, купленных по схемам «купи сейчас — плати потом»
- Усиление налоговой нагрузки: рост кадастровой стоимости на 23%
Возможности для покупателей
- Второе полугодие 2026 года: при снижении ставок — лучшее время для покупки
- Поиск недооцененных активов: качественное жилье по разумным ценам еще есть
- Альтернативные сделки: продажа менее ликвидной недвижимости и покупка более ценной
- Инвестиции в перспективные районы: Северный, Восточный округа, районы за МКАД
Заключение
Рынок вторичной жилой недвижимости Москвы в 2025 году продемонстрировал удивительную устойчивость перед лицом беспрецедентно жестких монетарных условий. Цены выросли умеренно — на уровне инфляции (около 5%), число сделок сократилось незначительно (на 3-4%), а предложение уменьшилось существенно (на 15-19%).
Ключевые выводы по итогам 2025 года:
- Стабилизация цен: рост на 4,9% по IRN.RU, 8-9% по другим методикам, что близко к инфляции
- Умеренная активность: около 124 тысяч сделок, восстановление во втором полугодии (+25%)
- Дефицит предложения: сокращение экспозиции на 15-19%, острый недостаток ликвидных объектов
- Дорогая ипотека: ставки 18-30% фактически закрыли рынок для большинства покупателей
- Структурные изменения: вымывание дешевых объектов, рост доли дорогого жилья
- Защитный актив: недвижимость как убежище от инфляции и валютных рисков
Прогноз на 2026 год:
Эксперты сходятся во мнении, что 2026 год будет продолжением тенденций 2025 года с умеренными изменениями:
- Цены: рост на 5-8%, соответствующий инфляции
- Спрос: увеличение на 10-15% при условии снижения ключевой ставки ниже 14%
- Предложение: сохранение дефицита или небольшой рост за счет выхода инвесторов
- Ипотека: постепенное улучшение условий, но до уровня 2021-2022 годов не вернется
Для покупателей оптимальной стратегией в 2026 году будет:
- Мониторинг динамики ключевой ставки
- Поиск недооцененных объектов в период первой половины года
- Готовность к быстрым решениям при появлении ликвидных предложений
- Рассмотрение альтернативных сделок как основного механизма покупки
Для продавцов важно понимать:
- Рынок постепенно выравнивается, но резкого роста цен не ожидается
- Завышенные ожидания приводят к затяжным продажам
- Ликвидные объекты продаются за 2-3 месяца, переоцененные — годами
Для инвесторов ключевыми факторами остаются:
- Низкая текущая доходность от аренды (4-5,5%)
- Сохранение функции защитного актива
- Потенциал среднесрочного роста при нормализации ставок
Московский рынок вторичной недвижимости вошел в новую эру сбалансированного развития после десятилетия волатильности. Высокие ставки стали тем самым «холодным душем», который охладил перегретый рынок и вернул его к здоровым пропорциям. Как отмечают эксперты IRN.RU:
«наиболее важным результатом 2025 года следует считать то, что рынок недвижимости выжил, а также вернулся к сбалансированным показателям».
В 2026 году продолжится балансирование между двумя противоборствующими силами: с одной стороны — высокие ставки и невыгодная ипотека, сдерживающие спрос; с другой — высокая инфляция, рост денежной массы и страхи, толкающие людей в «бетон». Этот баланс будет определять траекторию рынка до тех пор, пока не произойдет существенное изменение макроэкономических условий.
Источники данных:
- Обзор рынка недвижимости Москвы по итогам 2025 года – IRN.RU
- Прогноз рынка недвижимости Москвы на 2026 год – IRN.RU
- Как изменился рынок вторичного жилья Москвы в 2025 году – РБК
- Вторичное жилье в Москве за год подорожало на 27% – Коммерсантъ
- Без студий и отделки: итоги 2025 года на рынке новостроек Москвы – Банки.ру
- Итоги 2025 года на вторичном рынке жилья – Циан
- Риелторы спрогнозировали ускорение роста цен на недвижимость в Москве в 2026 году – РБК
Об авторе

Виктор — генеральный директор ФРИДОМ. Кроме руководящих функция, Виктор специализируется на продаже и аренде коммерческой недвижимости, сопровождении сделок. Лично проводит сделки по крупным объектам.