
Введение
2025 год стал переломным для российского рынка аренды жилья. Высокие ставки по ипотеке и массовый выход на рынок квартир, приобретенных в период ажиотажа 2020-2023 годов, кардинально изменили баланс спроса и предложения. По данным аналитического центра ДОМ.РФ, количество объявлений о сдаче квартир достигло исторических максимумов, а рост цен на аренду — впервые за три года — затормозился.
В этой статье мы представляем детальный анализ ключевых трендов рынка аренды жилья на основе официальной статистики за IV квартал 2025 года, охватывающей данные по Москве, Санкт-Петербургу и 14 городам-миллионникам России.

ФРИДОМ - Недвижимость
Подписывайтесь на наш телеграмм канал
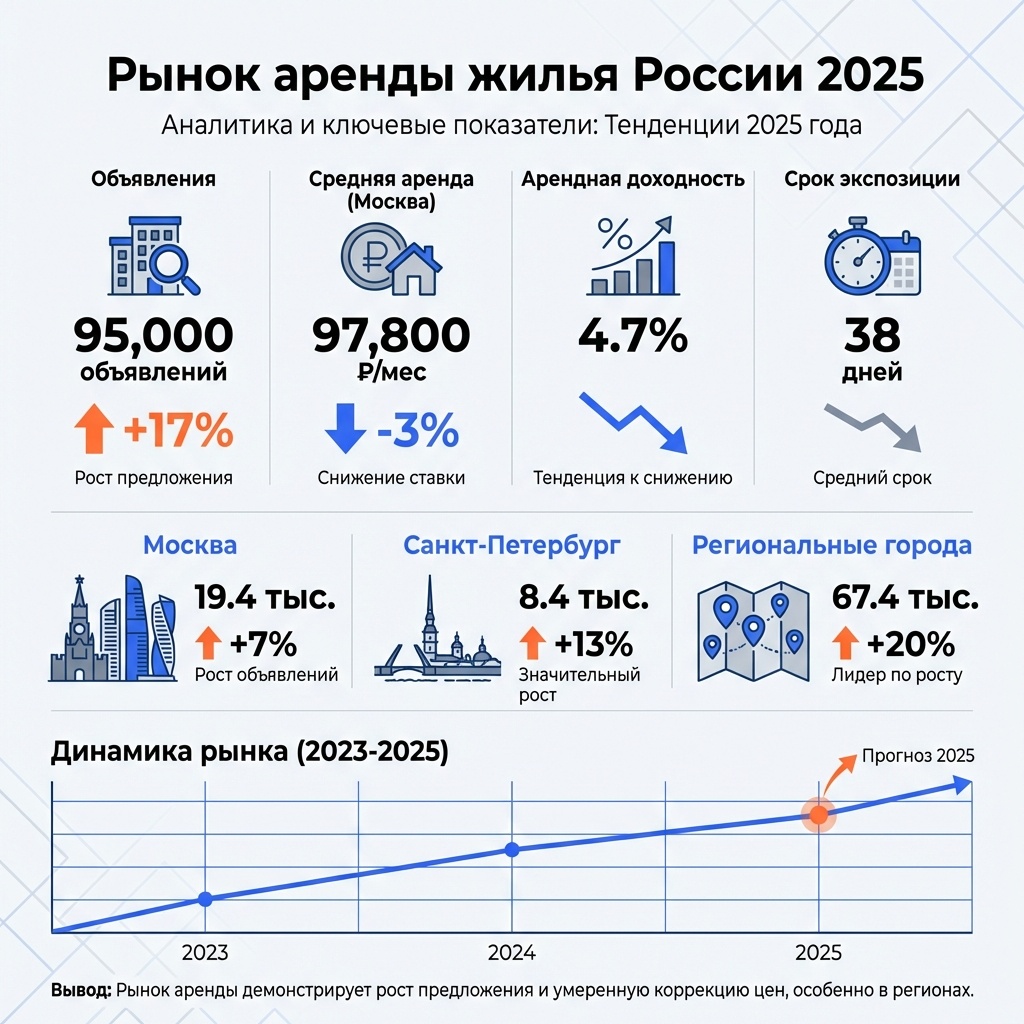
Ключевые итоги 2025 года: цифры и факты
1.1. Взрывной рост предложения
2025 год продемонстрировал беспрецедентное увеличение предложения на рынке аренды жилья:
Общероссийские показатели:
- 95 тысяч активных объявлений о сдаче квартир на конец 2025 года
- +17% год к году - темп роста предложения
- Удвоение предложения за два года (44 тыс. на начало 2024 года)
Региональная динамика:
- Москва: 19,4 тыс. объявлений (+7% г/г)
- Санкт-Петербург: 8,4 тыс. объявлений (+13% г/г)
- Нестоличные города: +20% г/г — максимум за последние 5 лет
1.2. Стабилизация и коррекция цен
Приток предложения, превысивший увеличение спроса, привел к историческим изменениям в ценообразовании:
| Город/Регион | Средняя цена аренды (руб./мес.) | Изменение 2025 к 2024 |
|---|---|---|
| Москва | 97 800 | -3% (первое снижение за 3 года) |
| Санкт-Петербург | 52 400 | +3% (замедление с +16% в 2024) |
| Другие города | 37 500 | 0% (стабилизация) |
Контекст ценовой динамики:
- 2023 год: активный рост цен — в Москве +40%, в Санкт-Петербурге +24%, в других городах +18%
- 2024 год: продолжение роста (+9-16%)
- 2025 год: стабилизация и коррекция
1.3. Падение доходности аренды для собственников
Замедление роста арендных ставок на фоне продолжающегося удорожания новостроек привело к сжатию доходности:
Доходность от сдачи квартиры в аренду:
| Город/Регион | 2024 год | 2025 год | Изменение |
|---|---|---|---|
| Москва | 7,1% | 4,7% | -2,4 п.п. |
| Санкт-Петербург | 5,8% | 4,9% | -0,9 п.п. |
| Другие города | 6,3% | 5,5% | -0,8 п.п. |
Важно: Москва впервые показала доходность ниже, чем в других городах, что кардинально меняет инвестиционную привлекательность столичного рынка аренды.
Факторы роста предложения: почему собственники массово сдают квартиры
2.1. Высокие ставки по ипотеке
Ключевая ставка ЦБ РФ в 2025 году: 21% в начале года, 16% на конец года
Рекордно высокая стоимость ипотечного кредитования привела к:
- Сжатию спроса на вторичное жилье - покупатели отложили приобретение недвижимости
- Росту средних сроков продажи квартир с 45-60 до 90-120 дней
- Переориентации собственников на сдачу жилья в аренду вместо продажи
2.2. Выход на рынок «инвестиционных» квартир
В период 2020-2023 годов, когда ипотечные ставки находились на исторических минимумах (6,5-9%), многие россияне приобретали недвижимость:
- В качестве защиты от инфляции
- Для инвестиционных целей
- С расчетом на сдачу в аренду
Результат 2025 года:
Массовый выход этих квартир на рынок аренды после завершения первичного ремонта и оформления документов.
Региональный анализ: где предложение растет быстрее
3.1. Москва: стабилизация после бума
Текущее состояние:
- 19,4 тыс. активных объявлений
- +7% к 2024 году
- Всё ещё ниже пика 2022 года (30,8 тыс.)
Динамика 2025 года:
- I квартал: резкий рост (+26% к IV кв. 2024)
- II-IV кварталы: плавное снижение на 4-6% ежеквартально
- Результат: умеренный годовой прирост
Структурные изменения:
- Рост доли студий и однокомнатных квартир до 41% (+3 п.п. к 2024)
- Студии: +39% за год (до 2,2 тыс.)
- «Однушки»: +7% (до 5,7 тыс.)
- «Трешки»: без изменений
Ценовая динамика:
- Средняя цена аренды: 97,8 тыс. руб./мес.
- Первое снижение за 3 года: -3% к 2024 году
- Пик был достигнут в III квартале 2025 (114,8 тыс. руб.)
2.3. Активность собственников: новые объявления
81 тысяча новых объявлений ежеквартально в среднем за 2025 год
против 54 тысяч в 2024 году — рост на 50%
Собственники наращивали активность по размещению объявлений в течение всего года:
- I квартал 2025: основной прирост — активных объявлений стало на 23% больше, чем в IV квартале 2024 года
- II-IV кварталы: стабилизация на высоком уровне (~75-82 тыс. новых лотов)
3.2. Санкт-Петербург: замедление роста
Текущее состояние:
- 8,4 тыс. активных объявлений
- +13% к 2024 году
- Близко к максимуму 2022 года (11,6 тыс.)
Ценовая динамика:
- Средняя цена: 52,4 тыс. руб./мес.
- +3% за 2025 год (против +16% в 2024 году)
- Значительное замедление темпов роста цен
Срок экспозиции:
- 40 дней требуется для сдачи квартиры (медиана)
- +13 дней за IV квартал
- +12 дней к концу 2024 года
3.3. Города-миллионники: лидеры роста предложения
Суммарные показатели (14 городов без столиц):
- 23,8 тыс. активных объявлений
- +22% к 2024 году — максимальный рост среди всех категорий
- Рост предложения в 12 из 14 городов
Города-лидеры по темпам роста:
1. Пермь
- +83% за 2025 год
- 800 активных объявлений
- Средняя цена: 33,9 тыс. руб./мес. (-4% г/г)
2. Челябинск
- +68% за 2025 год
- 800 активных объявлений
- Средняя цена: 30,0 тыс. руб./мес. (-8% г/г)
3. Екатеринбург
- +53% за 2025 год
- 2 000 активных объявлений
- Средняя цена: 40,8 тыс. руб./мес. (-12% г/г)
4. Нижний Новгород
- +41% за 2025 год
- 1 200 активных объявлений
- Средняя цена: 43,6 тыс. руб./мес. (+2% г/г)
Города с падением предложения:
- Казань: -6% (3,5 тыс. объявлений)
- Красноярск: -4% (1,4 тыс. объявлений)
3.4. Крупные и средние города
Крупные города (500 тыс. - 1 млн жителей):
- 14 тыс. активных объявлений
- +20% за 2025 год
- Средняя цена: 40,6 тыс. руб./мес. (-5% г/г)
Средние и небольшие города (100-500 тыс. жителей):
- 17,3 тыс. активных объявлений
- +19% за 2025 год
- Средняя цена: 35,6 тыс. руб./мес. (+5% г/г)
Тренд: Наиболее активный рост предложения наблюдается в городах с населением более 500 тысяч человек, где формируется устойчивый спрос на арендное жилье за счет миграции, развития бизнеса и образовательных центров.
Спрос на арендное жилье: что изменилось
4.1. Рост спроса, но не догоняющий предложение
Количество закрытых объявлений:
- 77 тысяч в среднем за квартал в 2025 году
- 44 тысячи в среднем за квартал в 2024 году
- Рост на 75% — существенное увеличение активности арендаторов
Драйверы роста спроса:
- Недоступность ипотеки при ставках 20-25% годовых
- Миграция между регионами (работа, учеба)
- Демографические факторы — создание новых семей
- Бизнес-миграция — переезд специалистов
4.2. Изменение поведения арендаторов
Среднее количество просмотров 1 объявления:
- 570 просмотров в IV квартале 2025
- -6% к III кварталу (606 просмотров)
- +10% к концу 2024 года (517 просмотров)
Интерпретация:
- Арендаторы стали более избирательными
- В условиях большого выбора тщательнее оценивают варианты
- Быстрее уходят наиболее ликвидные новые предложения
4.3. Удлинение сроков экспозиции
Срок экспозиции объявлений (медиана на 01.01.2026):
- Москва: 28 дней (+5 дней к 2024)
- Санкт-Петербург: 40 дней (+12 дней к 2024)
- Другие города: 42 дня (+8 дней к 2024)
Что это означает:
- Собственникам требуется больше времени для поиска арендаторов
- Рынок смещается в сторону арендаторов — они могут выбирать
- Увеличивается период без арендного дохода между сменами жильцов
Особенность IV квартала:
Резкий скачок сроков экспозиции (+6-13 дней за квартал) связан с традиционным сезонным фактором — зимой активность на рынке аренды всегда снижается.
Структура предложения: что сдают собственники
5.1. Доминирование малогабаритного жилья
Структура предложения по России на 01.01.2026:
| Тип жилья | Доля в предложении | Количество объявлений | Изменение к 2024 |
|---|---|---|---|
| Студии | 14% | 13 000 | +38% |
| 1-комнатные | 39% | 37 000 | +19% |
| 2-комнатные | 32% | 30 000 | +13% |
| 3-комнатные | 13% | 12 000 | +8% |
| 4+ комнатные | 2% | 2 000 | -20% |
Ключевой тренд:
Доля студий и однокомнатных квартир достигла 53% от всего предложения (против 50% в 2024 и 46% в 2023 году).
5.2. Причины роста предложения малогабаритного жилья
- Девелоперский тренд
- застройщики активно строили студии и «однушки» в 2020-2023
- Доступность для инвесторов
- меньший порог входа при покупке
- Высокий спрос
- арендаторы предпочитают компактное жилье
- Лучшая ликвидность
- легче найти арендатора на небольшую квартиру
5.3. Средняя стоимость аренды по типам жилья (Россия)
| Тип жилья | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 2025/2024 |
|---|---|---|---|---|
| Студия | 38 тыс. руб. | 38 тыс. руб. | 38 тыс. руб. | -2% |
| 1-комнатная | 38 тыс. руб | 38 тыс. руб. | 38 тыс. руб. | 0% |
| 2-комнатная | 62 тыс. руб. | 56 тыс. руб. | 59 тыс. руб. | -4% |
| 3-комнатная | 99 тыс. руб | 103 тыс. руб. | 100 тыс. руб. | -2% |
| 4+ комнатные | 349 тыс. руб. | 330 тыс. руб. | 317 тыс. руб. | -4% |
Наблюдение:
Цены на аренду студий сравнялись с ценами на однокомнатные квартиры - 38 тыс. руб./мес., что делает студии менее привлекательными для арендаторов с точки зрения соотношения цена/площадь.
5.4. Средняя стоимость аренды по типам жилья (Москва)
| Тип жилья | 01.01.2024 | 01.01.2025 | 01.01.2026 | Изменение 2025/2024 |
|---|---|---|---|---|
| Студия | 70 тыс. руб. | 76 тыс. руб. | 71 тыс. руб. | -6% |
| 1-комнатная | 60 тыс. руб. | 71 тыс. руб. | 71 тыс. руб. | 0% |
| 2-комнатная | 120 тыс. руб. | 118 тыс. руб. | 114 тыс. руб. | -3% |
| 3-комнатная | 209 тыс. руб. | 198 тыс. руб. | 197 тыс. руб. | -1% |
| 4+ комнатные | 489 тыс. руб | 542 тыс. руб. | 512 тыс. руб. | -5% |
Московский тренд:
Аренда студий подешевела сильнее других категорий (-6%), в то время как «однушки» сохранили цену на уровне 2024 года.
Доходность инвестиций в арендное жилье: кризис модели
6.1. Историческое падение доходности в Москве
Доходность аренды в Москве:
| Период | Доходность | Комментарий |
|---|---|---|
| 2023 | 7,1% | Стабильный уровень |
| 2024 | 7,1% | Без изменений |
| 2025 | 4,7% | Падение на 2,4 п.п. |
Причины обвала доходности:
- Снижение арендных ставок на 3% при росте стоимости недвижимости
- Удорожание новостроек в 2025 году
- Рост предложения давит на цены аренды
- Конкуренция — собственники вынуждены снижать цены
6.2. Сравнение доходности по регионам
Динамика доходности аренды:
| Регион | 2023 | 2024 | 2025 | Изменение |
|---|---|---|---|---|
| Москва | 7,1% | 7,1% | 4,7% | -2,4 п.п. |
| Санкт-Петербург | 5,8% | 5,8% | 4,9% | -0,9 п.п. |
| Другие города | 6,3% | 6,3% | 5,5% | -0,8 п.п. |
Ключевое наблюдение:
Москва впервые показала самую низкую доходность среди всех категорий городов, уступив нестоличным регионам на 0,8 п.п.
6.3. Сравнение с альтернативными инвестициями
Доходность различных инструментов в 2025 году:
| Инструмент | Доходность |
|---|---|
| Депозиты в банках | Ниже ключевой ставки ЦБ (21% в начале 2025 года, 16% в конце) |
| ОФЗ (облигации) | 15-18% |
| Корпоративные облигации | 17-23% |
| Аренда жилья (Москва) | 4,7% |
| Аренда жилья (регионы) | 5,5% |
Вывод:
В условиях высоких процентных ставок инвестиции в недвижимость для сдачи в аренду потеряли привлекательность по сравнению с безрисковыми инструментами.
6.4. Расчет реальной доходности с учетом расходов
Типичные расходы собственника:
- Налог на недвижимость: 0,1-0,3% от кадастровой стоимости
- Коммунальные платежи (в периоды вакансии): 3-5 тыс. руб./мес.
- Ремонт между арендаторами: 50-150 тыс. руб. раз в 3-5 лет
- Риски неплатежей и порчи имущества: ~2-5% от годового дохода
Реальная доходность после расходов:
- Москва: 3,5-4,0% годовых
- Регионы: 4,5-5,0% годовых
Важно для инвесторов: Пока ставки по депозитам выше доходности аренды, инвестиции в арендное жилье проигрывают с учетом альтернативной стоимости капитала. Ключевая ставка снижается: 16% на конец 2025 года, 14% в сентябре 2026 года.
Прогноз развития рынка аренды на 2026 год
7.1. Факторы, влияющие на рынок
Позитивные факторы для арендаторов:
- Сохранение высоких ипотечных ставок
- спрос на аренду останется устойчивым
- Дальнейший рост предложения
- на рынок продолжат выходить инвестиционные квартиры
- Конкуренция собственников
- давление на цены сохранится
- Широкий выбор
- арендаторы смогут диктовать условия
Негативные факторы для собственников:
- Падение доходности — аренда становится невыгодной инвестицией
- Удлинение сроков поиска арендаторов
- Рост вакансии между арендаторами
- Давление на цены - сложнее повышать ставки
7.2. Сценарии развития рынка
Базовый сценарий
вероятность 60%- Предложение: рост на 10-15% в 2026 году
- Цены в Москве: стабилизация или незначительное снижение (-2-5%)
- Цены в регионах: рост на 2-5% (ниже инфляции)
- Доходность: дальнейшее снижение на 0,3-0,5 п.п.
Оптимистичный сценарий
вероятность 25%- Снижение ключевой ставки ЦБ до 12-15% к концу 2026
- Частичное восстановление спроса на покупку недвижимости
- Сокращение предложения аренды
- Стабилизация доходности на текущих уровнях
Пессимистичный сценарий
вероятность 15%- Дальнейший рост ключевой ставки или её сохранение на уровне 20%+
- Массовый вывод инвестиционных квартир на рынок аренды
- Снижение цен аренды на 7-12% в Москве
- Падение доходности до 3,5-4,0%
7.3. Прогноз по регионам
- Москва:
- Стабилизация предложения на уровне 19-21 тыс. объявлений
- Средняя цена: 95-100 тыс. руб./мес.
- Срок экспозиции: 30-35 дней
- Санкт-Петербург:
- Рост предложения до 9-10 тыс. объявлений (+7-12%)
- Средняя цена: 53-56 тыс. руб./мес. (+2-7%)
- Срок экспозиции: 38-45 дней
- Нестоличные города:
- Продолжение роста предложения (+12-18%)
- Средняя цена: 38-40 тыс. руб./мес. (+1-7%)
- Наибольший рост в городах-миллионниках
Рекомендации для участников рынка
8.1. Для арендаторов: как сэкономить
Тактика переговоров:
- Торгуйтесь активно — собственники готовы идти на уступки
- Запрашивайте скидки при долгосрочной аренде (12+ месяцев)
- Мониторьте рынок — новые предложения появляются ежедневно
- Обращайте внимание на срок размещения — объявления старше 30-40 дней более гибки в цене
Оптимальное время для поиска:
- Январь-февраль: минимальная конкуренция, низкие цены
- Июль-август: пик предложения перед началом учебного года
- Избегайте: сентябрь-октябрь (высокий спрос от студентов)
Экономия на типе жилья:
- Студии и «однушки» имеют одинаковую цену — выбирайте однокомнатные
- Рассмотрите квартиры в новостройках без ремонта — можно договориться о скидке за самостоятельное обустройство
- Окраины и спальные районы дешевле центра на 25-40%
8.2. Для собственников: как оставаться конкурентоспособными
Ценообразование:
- Анализируйте рынок — мониторьте цены на аналогичные квартиры еженедельно
- Будьте гибкими — лучше сдать дешевле, чем держать пустую квартиру
- Учитывайте сезонность — зимой снижайте цену на 5-10%
- Предлагайте бонусы — первый месяц со скидкой, включенные коммунальные услуги
Повышение привлекательности:
- Качественный ремонт и современная мебель
- Высокоскоростной интернет (критично для удаленщиков)
- Бытовая техника (стиральная машина, посудомойка — плюс к цене)
- Профессиональные фото и детальное описание
Снижение рисков:
- Тщательная проверка арендаторов (паспорт, справка с работы)
- Официальный договор аренды
- Залог в размере 1-2 месячных платежей
- Страхование квартиры от повреждений
Работа с агентствами:
- Комиссия агентства: 50-150% месячной арендной платы
- Выгодно при нехватке времени на самостоятельный поиск
- Агентство проверяет арендаторов и берет на себя юридические риски
8.3. Для инвесторов: стоит ли покупать для сдачи в аренду
В текущих условиях инвестиции в арендное жилье НЕ рекомендуются, если:
- ❌ Цель — получение пассивного дохода (доходность 4,7-5,5% ниже депозитов)
- ❌ Планируете покупку в ипотеку (ставки 20%+ делают проект убыточным)
- ❌ Рассчитываете на быстрый рост стоимости недвижимости
- ❌ Не готовы к рискам (неплательщики, ремонт, вакансия)
Инвестиции могут быть оправданы, если:
- ✅ Покупка за свои средства без кредита
- ✅ Долгосрочная стратегия (10+ лет) с расчетом на рост стоимости актива
- ✅ Диверсификация портфеля (недвижимость как защитный актив)
- ✅ Есть управляющая компания для операционной работы
- ✅ Фокус на регионы с доходностью 5,5%+ и потенциалом роста
Альтернативные стратегии:
- Апартаменты — более высокая доходность (6-8%), но выше риски
- Коммерческая недвижимость — офисы, склады (8-12% доходность)
- Паркинги и машиноместа — низкий порог входа, доходность 7-10%
- Загородная недвижимость — краткосрочная аренда (сутки) с доходностью до 12-15%
8.4. Для девелоперов и застройщиков
Тренды проектирования:
- ✓ Спрос на студии падает — они уже не дороже «однушек» в аренде
- ✓ Компактные 2-комнатные (40-50 кв. м) — оптимальный баланс
- ✓ Качественная отделка — арендаторы готовы платить за комфорт
- ✓ Инфраструктура — паркинг, консьерж, видеонаблюдение повышают привлекательность
Маркетинг для инвесторов:
⚠️ Избегайте обещаний высокой доходности от аренды — реальность 4,7-5,5%
⚠️ Фокус на долгосрочном росте стоимости актива, а не арендном доходе
⚠️ Предлагайте услуги по управлению недвижимостью
Риски и вызовы рынка аренды
9.1. Для арендаторов
Юридические риски:
- ⚠️ Неофициальная аренда — отсутствие договора лишает защиты
- ⚠️ Мошенничество — поддельные документы, сдача чужой квартиры
- ⚠️ Выселение — досрочное расторжение договора по его условиям (продажа квартиры сама по себе договор найма не прекращает — ст. 675 ГК РФ)
Финансовые риски:
- ⚠️ Повышение цены при продлении договора
- ⚠️ Потеря залога при спорах с собственником
- ⚠️ Скрытые платежи — завышенные счета за коммуналку
Как защититься:
- ✓ Официальный договор аренды с регистрацией
- ✓ Проверка документов собственника (выписка из ЕГРН)
- ✓ Фото/видеофиксация состояния квартиры при заселении
- ✓ Акты приема-передачи при въезде и выезде
9.2. Для собственников
Риски от арендаторов:
- ⚠️ Неплательщики — задержка или невыплата арендной платы
- ⚠️ Порча имущества — повреждение мебели, техники, отделки
- ⚠️ Незаконная субаренда — сдача квартиры третьим лицам
- ⚠️ Сложности с выселением — юридические издержки
Налоговые риски:
- ⚠️ Незадекларированный доход — штрафы от ФНС
- ⚠️ Проверки ФНС — налоговая активно мониторит платформы аренды
- ⚠️ Социальные выплаты — могут быть отменены при наличии незадекларированного дохода
Рекомендации по налогообложению:
- Самозанятость — налог 4-6%, простая регистрация через приложение
- ИП на УСН — 6% от дохода, подходит при множественных объектах
- НДФЛ 13% — ставка для физлиц при годовом доходе до 2,4 млн руб. (сверх — 15% и выше по прогрессивной шкале)
9.3. Системные риски рынка
Макроэкономические факторы:
- ⚠️ Высокие ставки ЦБ — продолжат давить на доходность
- ⚠️ Инфляция — рост коммунальных платежей увеличивает расходы
- ⚠️ Снижение доходов населения — может сократить спрос на аренду
Регуляторные изменения:
- ⚠️ Ужесточение налогового контроля — обязательная декларация доходов
- ⚠️ Изменения в законодательстве — новые требования к договорам аренды
- ⚠️ Регулирование платформ — ограничения для Циан, Авито и др.
Ключевые выводы и итоги
Для арендаторов: рынок на вашей стороне
- ✅ 2025 год — переломный: впервые за три года рост цен остановился
- ✅ Выбор максимален: 95 тысяч предложений — исторический рекорд
- ✅ Торг возможен: собственники готовы снижать цены и идти на уступки
- ✅ Время на выбор: срок экспозиции вырос — можно не спешить с решением
- ✅ 2026 будет лучше: прогнозируется дальнейший рост предложения и стабилизация цен
Для собственников: адаптация к новой реальности
- ⚠️ Золотые времена закончились: эра ежегодного роста цен на 15-20% позади
- ⚠️ Конкуренция усилилась: предложение удвоилось за два года
- ⚠️ Доходность упала: 4,7-5,5% годовых — ниже безрисковых инструментов
- ⚠️ Москва потеряла премию: столица больше не лидер по доходности
- ⚠️ Гибкость обязательна: успешны будут те, кто адаптируется к рынку арендаторов
Для инвесторов: пересмотр стратегий
- Аренда как инвестиция под вопросом: доходность 4,7% при ключевой ставке 16% на конец 2025 года
- Москва непривлекательна: самая низкая доходность при максимальных рисках
- Регионы выглядят лучше: доходность 5,5% + более доступные цены входа
- Время для переоценки: возможно, стоит рассмотреть продажу и реинвестирование
- Долгосрочная перспектива: ставка только на рост стоимости актива, а не арендный доход
Общие тренды рынка
- Структурные изменения:
- Смещение баланса в сторону арендаторов
- Профессионализация рынка (рост роли агентств и управляющих компаний)
- Цифровизация (онлайн-показы, электронные договоры)
- Рост доли малогабаритного жилья в предложении
- Прогноз на 2026:
- Дальнейший рост предложения на 10-15%
- Стабилизация цен с возможным снижением в Москве
- Увеличение среднего срока экспозиции до 35-45 дней
- Продолжение падения доходности
- Долгосрочная перспектива:
- Постепенная нормализация рынка после снижения ключевой ставки (прогноз: 2027-2028)
- Восстановление баланса спроса и предложения
- Возможный возврат к умеренному росту цен (на уровне инфляции)
- Стабилизация доходности на уровне 5,5-7,0%
Методология исследования
Источник данных: Аналитический центр ДОМ.РФ, февраль 2026
База данных: Платформа ЦИАН (крупнейший агрегатор объявлений о недвижимости)
Охват исследования:
- Временной период: IV квартал 2025 года (с ретроспективой 2020-2024)
- География: Москва, Санкт-Петербург, 14 городов-миллионников, крупные и средние города (100+ тыс. жителей)
- Объем выборки: 95 000 активных объявлений на конец 2025 года
Показатели анализа:
- Количество активных и новых объявлений
- Средняя стоимость аренды квартиры в месяц
- Срок экспозиции объявлений (медианное значение)
- Количество просмотров объявлений
- Доходность аренды (отношение годового дохода к медианной стоимости квартиры на первичном рынке)
Особенности методологии:
- Для Москвы и Санкт-Петербурга из расчетов исключены квартиры площадью свыше 100 кв. м
- Доходность рассчитана относительно цен новостроек (не вторичного рынка)
- Данные учитывают изменения в политике монетизации и модерации сервиса ЦИАН
Заключение
2025 год стал годом кардинальной трансформации российского рынка аренды жилья. Высокие ипотечные ставки и массовый выход инвестиционных квартир привели к удвоению предложения за два года и остановке роста цен впервые с 2022 года.
Для арендаторов наступила благоприятная эпоха широкого выбора и возможностей торга. Для собственников — время адаптации к новой конкурентной реальности с падающей доходностью. Для инвесторов — момент для пересмотра стратегий и переоценки привлекательности аренды как источника дохода.
Прогноз на 2026 год указывает на продолжение текущих трендов: дальнейший рост предложения, стабилизацию или небольшое снижение цен в Москве и умеренный рост в регионах. Нормализация рынка ожидается по мере снижения ключевой ставки ЦБ: с 21% в начале 2025 года она снижена до 14% к сентябрю 2026 года.
Источники данных:
Основной источник: Аналитический обзор рынка аренды жилья в России за IV квартал 2025 года, Аналитический центр ДОМ.РФ, февраль 2026
Использованные данные:
- ЦИАН — статистика объявлений, цен, просмотров, сроков экспозиции
- Росстат — данные по населению городов
- Расчеты ДОМ.РФ — доходность, средние показатели, динамика
Об авторе

Алексей полностью берёт на себя вопросы по доверительному управлению, превращая недвижимость в пассивный доход без рутины. В загородном сегменте он работает с домами, дачами и участками Подмосковья: продаёт, подбирает, сдаёт в аренду — и знает все подводные камни рынка изнутри. 15 лет опыта — и в городе, и за городом.