
Введение
2025 год стал переломным для рынка складской и индустриальной недвижимости Московского региона. После трех лет бурного роста, вызванного перестройкой логистики, импортозамещением и развитием электронной коммерции, рынок достиг точки стабилизации. По данным аналитического отчета IPG Research, общий объем качественных складских площадей достиг 27,7 млн кв. м, а рынок вошел в фазу зрелости с балансировкой спроса и предложения.
В этой статье мы детально проанализируем ключевые тренды, изменения в структуре рынка, динамику арендных ставок и инвестиционных сделок, а также рассмотрим стремительный рост нового сегмента Light Industrial, который стал одним из главных открытий 2025 года.

ФРИДОМ - Недвижимость
Подписывайтесь на наш телеграмм канал
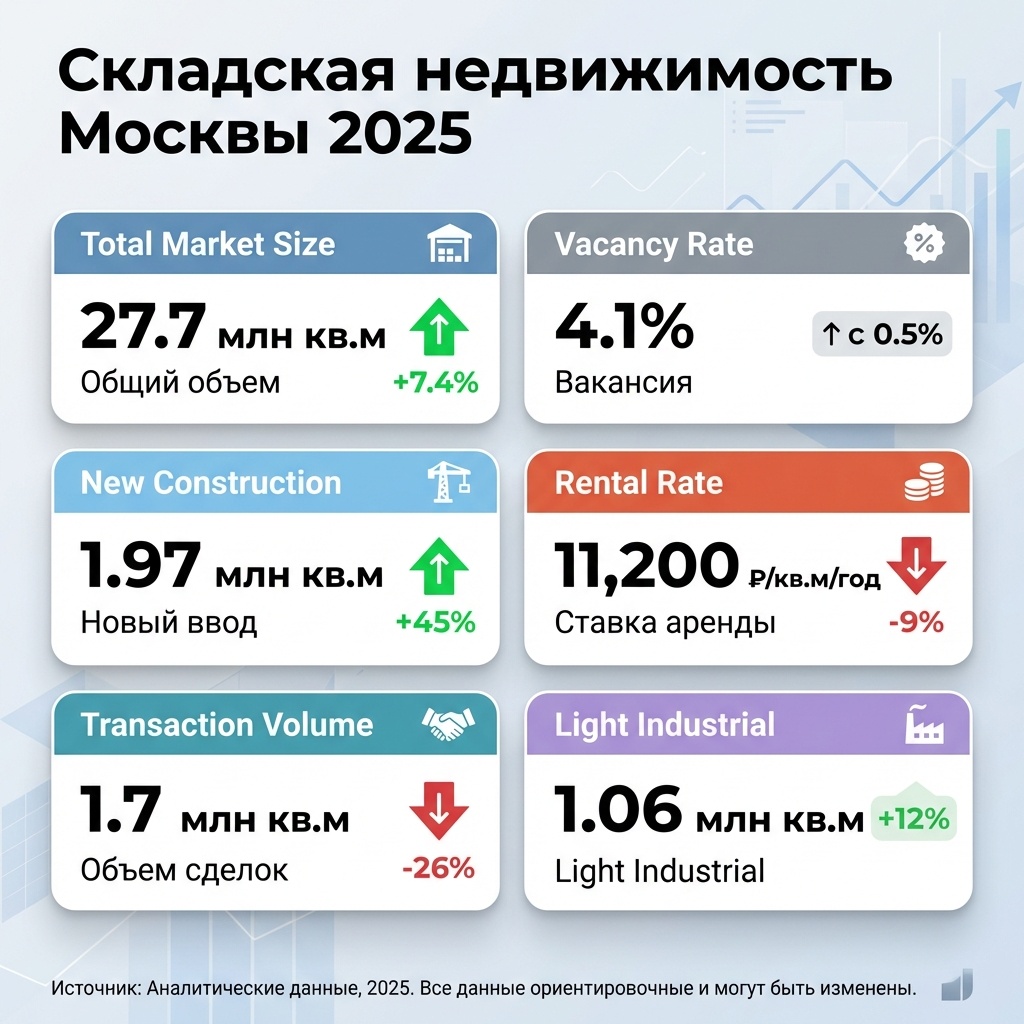
Ключевые показатели рынка складской недвижимости Москвы
1.1. Общая картина рынка
Основные индикаторы по итогам 2025 года:
| Показатель | 2024 | 2025 | Прогноз 2026 | Динамика |
|---|---|---|---|---|
| Общий объем рынка (класс А, В) | 25,8 млн кв. м | 27,7 млн кв. м | 29,5 млн кв. м | +7,4% |
| Новое строительство | 1,36 млн кв. м | 1,97 млн кв. м | 1,8 млн кв. м | +45% |
| Вакансия | 0,5% | 4,1% | 5,0% | +3,6 п.п. |
| Средняя ставка аренды (класс А) | 12 300 руб./кв. м/год | 11 200 руб./кв. м/год | 10 700 руб./кв. м/год | -9% |
| Объем сделок | 2,3 млн кв. м | 1,7 млн кв. м | - | -26% |
1.2. Что изменилось за год
- Стабилизация после роста:
После трехлетнего периода экспоненциального развития (2022-2024), вызванного уходом западных компаний, перестройкой логистических цепочек и бумом e-commerce, рынок достиг состояния плато. Ажиотажный спрос сменился рациональным потреблением.
- Замедление девелопмента:
Новое строительство сконцентрировалось на завершении текущих проектов и реализации Build-to-Suit контрактов, что снизило риски перегрева рынка и избыточного предложения.
- Смещение баланса сил:
Снижение арендных ставок на 9% и рост вакансии с 0,5% до 4,1% свидетельствуют о смещении баланса в пользу арендаторов. Эпоха диктата собственников завершилась.
- Сохранение высокого спроса:
Несмотря на снижение активности, спрос остается устойчивым благодаря ритейлу, e-commerce, промышленности и новому драйверу — инвестиционным покупкам (41% от всех сделок).
Динамика прироста предложения: итоги и планы
2.1. Ввод новых площадей в 2025 году
Планировалось vs реализовано:
- План на 2025 год: 2,6 млн кв. м
- Фактически введено: 1,97 млн кв. м
- Выполнение плана: 74%
Причины недовыполнения:
- Перенос части проектов на 2026 год из-за задержек строительства
- Сложности с финансированием в условиях высоких ставок (21%)
- Пересмотр стратегий девелоперами в пользу BTS-проектов
- Административные согласования и инфраструктурные ограничения
2.2. Структура нового предложения
Спекулятивное строительство vs Build-to-Suit:
- Спекулятивные проекты: 56% (1,1 млн кв. м)
- Build-to-Suit: 44% (0,87 млн кв. м)
Преобладание спекулятивного предложения объясняется тем, что большинство проектов были запущены в 2023-2024 годах, когда вакансия находилась на минимуме (0,5-0,9%) и арендные ставки росли на 45% год к году. Девелоперы рассчитывали на продолжение ажиотажного спроса.
2.3. Крупнейшие складские комплексы, введенные в 2025 году
ТОП-10 проектов по площади:
| Наименование | Класс | Площадь (кв. м) | Тип проекта |
|---|---|---|---|
| NK Парк Домодедово 2 к. 9 | А | 150 000 | BTS |
| NK Парк Домодедово 2 к. 7 | А | 118 500 | BTS |
| VS Никольское 2 (1 и 2 оч) | А | 111 000 | Спекулятивный |
| DCL Томилино парк 1 | А | 102 000 | Спекулятивный |
| RBNA Парк М4 | А | 89 900 | Спекулятивный |
| Магнит Подольск 1 | А | 88 000 | BTS |
| NK Парк Вешки 2 | А | 76 300 | BTS |
| Промпарк Кувекино | А | 76 000 | Спекулятивный |
| Армада Парк Боброво | А | 67 500 | Спекулятивный |
| Логопарк Софьино | А | 41 000 | Спекулятивный |
Совокупная площадь ТОП-10: 920 200 кв. м (47% от всего ввода 2025 года)
2.4. Географические приоритеты: юг и юго-восток
Новая логистическая география:
География ввода демонстрирует активное освоение южного и юго-восточного направлений (Каширское, Новорязанское, Симферопольское шоссе). Это связано с:
✓ Изменением геополитики — смещение торговых потоков на восток и юг (Китай, Центральная Азия, Иран, Турция)
✓ Новыми логистическими маршруты — приоритет транспортных коридоров в сторону новых партнеров
✓ Высокими ценами вблизи МКАД/ЦКАД — стимул к освоению удаленных, но доступных локаций
✓ Децентрализацией рынка — распределение складских мощностей по всему региону
Тренд: Девелоперы следуют за грузопотоками, создавая новые логистические кластеры в ранее непопулярных направлениях.
Вакансия и арендные ставки: новая реальность рынка
3.1. Резкий рост вакансии
Динамика уровня вакансии:
- 2022 год: 3,0%
- 2023 год: 0,9%
- 2024 год: 0,5% (исторический минимум)
- 2025 год: 4,1% (рост в 8 раз!)
- Прогноз 2026: 5,0%
Причины роста вакансии:
⚠️ Массовый ввод площадей — значительный объем проектов, запущенных в период пикового спроса 2022-2023, был завершен одновременно в конце 2024 и в 2025 году
⚠️ Замедление экономики — темпы роста ВВП снизились с 4,3% в 2024 до прогнозируемых 1,5-2,5% в 2028
⚠️ Высокие процентные ставки — ключевая ставка 21% ограничивает доступ к кредитам и сдерживает бизнес-активность
⚠️ Исчерпание отложенного спроса — компании, которые экстренно арендовали склады в 2022-2023, уже закрыли свои потребности
⚠️ Замедление e-commerce — после взрывного роста 2020-2023 темпы роста онлайн-торговли нормализовались
Оценка ситуации:
Рост вакансии до 4,1% — это возврат к нормальному рыночному балансу. Уровень 0,5% был аномально низким и создавал дефицит предложения. Текущий показатель находится в зоне здорового рынка (3-5%).
3.2. Снижение арендных ставок
Динамика средних ставок аренды (класс А):
| Год | Ставка (руб./кв. м/год) | Изменение |
|---|---|---|
| 2022 | 3 900 | - |
| 2023 | 5 900 | +51% |
| 2024 | 12 300 | +108% (!) |
| 2025 | 11 200 | -9% |
| Прогноз 2026 | 10 700 | -4% |
Исторический контекст:
После взрывного роста арендных ставок на 45% в 2024 году (с 8 460 до 12 300 руб./кв. м/год), рынок начал коррекцию. Снижение на 9% в 2025 году — это первая отрицательная динамика за последние 4 года.
Факторы давления на ставки:
- Рост предложения — единовременный ввод 1,97 млн кв. м
- Увеличение вакансии с 0,5% до 4,1%
- Сокращение спроса на 26%
- Конкуренция собственников за арендаторов
- Переход инициативы к арендаторам в переговорах
3.3. Дифференциация ставок по локации
Арендные ставки в зависимости от удаленности от МКАД:
| Локация | Ставка аренды (руб./кв. м/год) |
|---|---|
| Основная городская черта | 16 000–18 000 |
| Вблизи МКАД | 12 500–15 000 |
| От МКАД до ЦКАД | 11 000–12 000 |
| За ЦКАД | 9 000–10 500 |
Премия за близость к Москве:
Склады в черте города стоят на 60-80% дороже объектов за ЦКАД. Это объясняется:
- Близостью к потребителям (быстрая доставка last mile)
- Доступностью трудовых ресурсов
- Развитой инфраструктурой
- Ограниченным предложением земли
3.4. Стоимость продажи складов
Запрашиваемая цена складов класса А (без НДС):
- Диапазон: 80 000–95 000 руб./кв. м
- Средняя цена: ~87 500 руб./кв. м
Внутренняя сегментация класса А:
Рынок начал дифференцировать объекты внутри класса А:
Премиум-склады (90 000–100 000+ руб./кв. м):
- Высота потолков 12-14 метров и выше
- Энергоэффективность и ESG-сертификация
- Удачная локация (близость к МКАД, транспортным узлам)
- Современная автоматизация
- Новое строительство (2023-2025)
Стандартные склады класса А (80 000–90 000 руб./кв. м):
- Высота потолков 10-12 метров
- Базовые характеристики класса А
- Более удаленное расположение
- Объекты 2015-2022 годов постройки
3.5. Операционные расходы (OPEX)
Диапазон OPEX: 1 600–2 500 руб./кв. м/год (чистая ставка)
Структура OPEX:
- Коммунальные услуги (электричество, отопление, вода)
- Содержание и техническое обслуживание
- Охрана и безопасность
- Уборка территории
- Налог на имущество
Спрос на складские площади: структура и драйверы
4.1. Сокращение объема сделок
- Динамика совокупного спроса:
- 2024 год: 2,3 млн кв. м
- 2025 год: 1,7 млн кв. м
- Изменение: -26% (сокращение на 600 тыс. кв. м)
Причины падения спроса:
- Исчерпание отложенного спроса
Компании, срочно искавшие склады в 2022-2023 на фоне перестройки логистики, уже закрыли свои потребности
- Замедление ключевых потребителей
- Розничная торговля — стабилизация после бума
- E-commerce — нормализация темпов роста после пандемийного всплеска
- Производство — влияние высоких ставок на инвестиции
- Общее замедление экономики
Темпы роста ВВП снижаются до 1,5-2,5%
- Высокие процентные ставки
Ключевая ставка 21% делает кредиты недоступными для многих компаний
- Эффект высокой базы
Показатель 2024 года был аномально высоким, что делает снижение более заметным
Важное уточнение:
Показатель 1,7 млн кв. м не является критически низким. Это возврат к нормальным докризисным уровням спроса после периода экстраординарного роста.
4.2. Структура спроса по профилю деятельности
Распределение сделок в 2025 году:
| Сегмент | Доля в объеме сделок |
|---|---|
| Инвестиционные цели | 41% |
| Онлайн-ритейл (e-commerce) | 26% |
| Традиционный ритейл | 12% |
| Производство | 9% |
| Логистика (3PL) | 7% |
| Дистрибуция | 4% |
| Прочее | 1% |
4.3. Инвестиционные сделки — новый драйвер рынка
Феномен 2025 года:
Инвестиционные покупки стали крупнейшим драйвером спроса (41%), впервые обогнав операционные сделки.
Почему инвесторы покупают склады:
- Защита от инфляции — недвижимость как реальный актив
- Нестабильность валютных и фондовых рынков — поиск альтернативных инструментов
- Стабильный денежный поток — долгосрочные арендные контракты
- Рост стоимости актива — потенциал прироста капитала
- Низкая вакансия — несмотря на рост до 4,1%, это все еще здоровый уровень
- Профессионализация рынка — появление качественных объектов с предсказуемой доходностью
Типы инвесторов:
- Институциональные фонды недвижимости
- Управляющие компании (УК)
- Private equity фонды
- Частные инвесторы (high net worth individuals)
- Пенсионные фонды
4.4. E-commerce остается вторым по значимости драйвером
26% от совокупного спроса — онлайн-ритейл
Крупнейшие игроки:
- Wildberries
- Ozon
- Яндекс.Маркет
- AliExpress Россия
- Сбермегамаркет
Тренды в e-commerce логистике:
✓ Фулфилмент-центры — аутсорсинг хранения и обработки заказов
✓ Региональная экспансия — открытие РЦ в городах-миллионниках
✓ Быстрая доставка — склады ближе к потребителям (dark stores)
✓ Автоматизация — роботизированные склады для обработки заказов
✓ Мультиканальность — интеграция онлайн и офлайн логистики
4.5. Традиционный ритейл и производство
Розничная торговля (12%):
- Продуктовые сети (X5 Group, Магнит, Лента, Ашан)
- Непродуктовый ритейл (Леруа Мерлен, Петрович, Спортмастер)
- DIY и строительные сети
Производство (9%):
- Автомобильная промышленность (Haval, Auto Distribution Russia)
- Пищевое производство (Mars)
- FMCG-сектор
- Фармацевтика
3PL-логистика (7%):
- ПЭК, Деловые Линии, Lime
- Международные и региональные перевозчики
Ключевые сделки 2025 года: кто и где арендует
5.1. Крупнейшие арендные сделки
ТОП-11 сделок по аренде:
| Арендатор | Складской комплекс | Площадь (кв. м) | Профиль |
|---|---|---|---|
| РВБ | СК А2 Обухово | 110 000 | Логистика |
| Ладога | СК Петрович Домодедово | 42 000 | Строительная торговля |
| Haval | Клин | 42 000 | Автопром |
| РВБ | АТ Инвест Софьино | 41 500 | Логистика |
| Mars | Level Box Терехово | 41 000 | Пищевое производство |
| Ozon | RBNA Парк М-4 | 40 600 | E-commerce |
| Auto Distribution Russia | RBNA Парк Лето | 30 100 | Автодистрибуция |
| Маркетплейс | РУСИЧ Холмогоры | 30 000 | E-commerce |
| 5Post | Армада Парк Боброво | 26 000 | Логистика/почта |
| ПЭК | МЛП Чехов | 23 000 | 3PL |
| Lime | Трилоджи парк Томилино | 22 000 | Логистика |
Совокупная площадь ТОП-11: 448 200 кв. м (26% от всего объема сделок)
Наблюдения:
✓ Логистические компании лидируют — РВБ, ПЭК, Lime активно расширяются
✓ E-commerce присутствует — Ozon продолжает наращивать мощности
✓ Производители ищут площади — Mars, Haval реализуют крупные проекты
✓ Средний размер сделки — 40 700 кв. м (крупноформатные склады)
5.2. Крупнейшие инвестиционные сделки (продажи)
ТОП-7 сделок по продаже:
| Покупатель | Объект | Площадь (кв. м) | Тип инвестора |
|---|---|---|---|
| УК «Современные фонды недвижимости» | NK Домодедово-2 | 148 000 | Private equity |
| Evermount Capital Group | NK Домодедово-1 | 64 000 | Private equity |
| Parus Asset Management | Ориентир Запад | 47 000 | УК |
| Greenworks | NK Парк Домодедово | 40 000 | Инвестиционная группа |
| Альфа-Капитал | Промпарк "Бутово" | 26 700 | УК банка |
| Частный инвестор | СК Лихачевский | 21 300 | HNWI |
| Альфа-Капитал | NK Парк Софьино | 9 100 | УК банка |
Совокупная площадь ТОП-7: 356 100 кв. м
Тренды инвестиционных сделок:
- Институциональные фонды доминируют — профессиональные УК формируют портфели
- Крупные пакеты — средний размер сделки 50 900 кв. м
- Новые объекты в приоритете — инвесторы покупают современные склады класса А
- Диверсификация портфелей — банковские УК (Альфа-Капитал) активно входят в складской сегмент
5.3. География сделок
Приоритетные направления:
- Южное (Домодедово, Подольск) — максимальная концентрация крупных сделок
- Юго-Восточное (Томилино, Софьино) — новые логистические кластеры
- Восточное (Обухово) — близость к восточным грузопотокам
- Северное (Клин, Вешки) — производственные локации
Мультитемпературные склады: нишевый сегмент с высоким спросом
6.1. Специфика сегмента
Мультитемпературные (МТ) склады — специализированные объекты с несколькими температурными зонами для хранения продуктов питания, фармацевтики и других товаров, требующих особых условий.
Температурные режимы:
- Сухой склад (+15°C / +20°C) — сухие продукты, консервы
- Холодильная зона (0°C / +5°C) — охлажденные продукты, молочка, мясо
- Морозильная зона (-18°C / -25°C) — замороженные продукты
- Глубокая заморозка (-30°C и ниже) — рыба, полуфабрикаты, мороженое
- Специальные условия — фрукты (контролируемая атмосфера), фармацевтика (GMP)
6.2. Ключевые показатели сегмента МТ-складов
Рыночные индикаторы 2025 года:
- Средняя ставка аренды: 19 500 руб./кв. м/год (чистая ставка, класс А)
- Уровень вакансии: 2,6%
- Премия к сухим складам: +74% (19 500 vs 11 200 руб.)
Сравнение с общим рынком:
| Показатель | Сухие склады | МТ-склады | Разница |
|---|---|---|---|
| Ставка аренды | 11 200 руб./кв. м/год | 19 500 руб./кв. м/год | +74% |
| Вакансия | 4,1% | 2,6% | -1,5 п.п. |
| Спрос | Умеренный | Высокий | - |
6.3. Драйверы спроса на МТ-склады
Основные потребители:
✓ Розничные продуктовые сети (X5 Group, Магнит, Лента, ВкусВилл) — 40-45%
✓ Онлайн-гипермаркеты (Сбермегамаркет, Яндекс.Лавка, Самокат) — 25-30%
✓ Фудсервис и HoReCa — рост сферы гостеприимства и общепита — 15-20%
✓ Производители продуктов питания — 10-15%
✓ Фармацевтические компании — 5%
Новые тренды потребления:
- Рост сферы гостеприимства — восстановление туризма и общепита после пандемии
- Готовая еда — популярность meal kits и готовых решений для занятых горожан
- Здоровый образ жизни — спрос на органические, фермерские продукты, веганскую еду
- Онлайн-доставка продуктов — рост доли e-grocery в продуктовом ритейле
6.4. Крупные проекты МТ-складов 2025 года
Введено в 2025:
| Объект | Класс | Площадь (кв. м) | Тип сделки | Арендатор/Владелец |
|---|---|---|---|---|
| NK Парк Домодедово 2 (ВкусВилл) | А | 118 500 | Аренда BTS | ВкусВилл |
| Магнит Подольск | А | 82 000 | Аренда BTS | Магнит |
| X5 Group Новая Купавна | А | 50 000 | Продажа BTS | X5 Group |
Совокупный ввод: 250 500 кв. м (12,7% от общего ввода складов)
Планируется на 2026 год:
| Объект | Площадь (кв. м) | Тип | Арендатор |
|---|---|---|---|
| Магнит Обухово | 45 000 | Аренда BTS | Магнит |
| Элит Групп Новоорловский 2 | 24 000 | Спекулятивный | - |
| HD Южный (8.1) | 24 000 | Спекулятивный | - |
| Multicold Север 3 (3PL) | 16 000 | Аренда BTS | 3PL-оператор |
| Х5 Group Валищево | 16 000 | Продажа BTS | X5 Group |
Совокупно на 2026: 125 000 кв. м
6.5. Особенности сегмента
Почему МТ-склады дороже:
- Высокие капитальные затраты — строительство холодильных камер, изоляция, оборудование
- Энергоемкость — постоянное охлаждение требует больших затрат на электричество
- Специализированное обслуживание — квалифицированный персонал, сложное оборудование
- Ограниченное предложение — меньше девелоперов готовы строить МТ-склады
- Высокие барьеры входа — экспертиза, капитал, технологии
Почему низкая вакансия:
✓ Ограниченное предложение при растущем спросе
✓ Долгосрочные BTS-контракты с крупными сетями
✓ Высокая стоимость перепрофилирования под другого арендатора
✓ Устойчивый спрос на продукты питания (нециклический бизнес)
Light Industrial: новая звезда рынка
7.1. Что такое Light Industrial
Light Industrial (LI) — промышленно-складские комплексы, объединяющие функции производства, сборки, хранения и логистики. Формат ориентирован на легкую промышленность, контрактное производство, сборочные операции и дополнительную обработку товаров (маркировка, комплектация, упаковка).
Отличия от классических складов:
| Параметр | Классический склад | Light Industrial |
|---|---|---|
| Назначение | Хранение + дистрибуция | Производство + хранение + логистика |
| Высота потолков | 10-14 м | 8-12 м |
| Нагрузка на пол | 5 т/кв. м | 3-5 т/кв. м |
| Коммуникации | Стандартные | Усиленные (мощность электросетей) |
| Планировка | Открытое пространство | Модульная (зонирование) |
| OPEX | 1 600-2 500 руб. | 2 000-3 000 руб. |
7.2. Стремительный рост сегмента
Ключевые показатели развития LI:
| Показатель | 2024 | 2025 | Прогноз 2026 | Динамика 2025 |
|---|---|---|---|---|
| Общий объем рынка | 626 тыс. кв. м | 1 056 тыс. кв. м | 1 449 тыс. кв. м | +69% |
| Новое строительство | 280 тыс. кв. м | 430 тыс. кв. м | 393 тыс. кв. м | +54% |
| Вакансия | 8,0% | 10,5% | 11,0% | +2,5 п.п. |
| Средняя ставка аренды | 13 800 руб./кв. м/год | 13 900 руб./кв. м/год | 13 500 руб./кв. м/год | +1% |
| Стоимость продажи | 105 000 руб./кв. м | 122 500 руб./кв. м | 130 000 руб./кв. м | +17% |
Феноменальный рост:
Сегмент Light Industrial стал самым быстрорастущим на рынке недвижимости Москвы. За 2025 год объем увеличился на 69%, превысив отметку в 1 млн кв. м.
Доля LI в общей структуре рынка: 3,8% (1 056 тыс. из 27,7 млн кв. м)
7.3. Драйверы роста Light Industrial
Почему LI стал хитом 2025 года:
✓ Импортозамещение — рост локального производства товаров, ранее импортируемых
✓ Локализация производства — западные компании ушли, азиатские пришли и строят сборочные площадки
✓ Контрактное производство — аутсорсинг производства малых и средних партий
✓ Маркировка и комплектация — требования маркетплейсов к подготовке товаров
✓ Производство для e-commerce — private label маркетплейсов
✓ Гибкость формата — возможность совмещать производство и логистику в одном объекте
Целевые отрасли:
- Легкая промышленность (текстиль, одежда, обувь)
- Электроника и бытовая техника (сборка)
- Мебельное производство
- Упаковка и маркировка товаров
- Пищевое производство (небольшие фабрики)
- 3D-печать и прототипирование
- Фармацевтика (контрактное производство)
7.4. Спрос на разные форматы
Крупные объекты (10 000+ кв. м):
- Производственные компании с полным циклом
- Контрактные производители
- Крупные дистрибьюторы с доработкой товара
Модульные решения (500-1 000 кв. м):
- Средний и малый бизнес
- Стартапы в производственном сегменте
- Компании, тестирующие новые направления
Тренд:
Рынок демонстрирует спрос на оба формата, что говорит о зрелости сегмента и разнообразии потребностей.
7.5. Крупнейшие проекты LI, введенные в 2025 году
ТОП-5 объектов:
| Объект | Девелопер | Площадь (кв. м) |
|---|---|---|
| Industrial City Коледино | ХСА | 59 200 |
| Технопарк Алабушево, 2 оч. | Capital Group | 52 000 |
| Industrial City Есипово | ХСА | 50 000 |
| ПЛК «Томилино Лайт Индастриал» | DCL Group | 37 000 |
| Сенькино, 2 очередь | Parametr | 26 300 |
Совокупный ввод ТОП-5: 224 500 кв. м (52% от всего ввода LI)
7.6. Планы на 2026-2027 годы
Заявленный ввод 393 тыс. кв. м в 2026 году:
| Объект | Девелопер | Площадь (кв. м) | Статус |
|---|---|---|---|
| ПромПарк Кувекино | Parametr | 100 000 | Стройка |
| Титан | ХСА | 83 500 | Проектирование |
| Industrial City Есипово, 5 оч. | ХСА | 65 000 | Стройка |
| ПЛК «Томилино», 2 очередь | DCL | 60 000 | Стройка |
| Балашиха | Parametr | 60 000 | Планирование |
7.7. География Light Industrial
Приоритетные локации:
✓ Близость к транспортным узлам — логистика сырья и готовой продукции
✓ Доступ к трудовым ресурсам — близость к населенным пунктам
✓ МЦД/МЦК в пешей доступности — критический фактор для привлечения персонала
✓ Промышленные зоны — редевелопмент старых территорий (Перово, Люберцы)
✓ Средняя удаленность от МКАД — 20-50 км (баланс стоимости земли и доступности)
Новый тренд:
Девелоперы целенаправленно ищут площадки в пешей доступности от станций МЦД/МЦК, создавая точечные кластеры Light Industrial, привязанные не только к автодорогам, но и к железнодорожным узлам.
7.8. Ключевые девелоперы LI-сегмента
Лидеры рынка:
- ХСА (Группа ХСА) — крупнейший игрок, серия Industrial City
- Parametr — специализация на модульных промпарках
- DCL Group — фокус на Томилино и юго-восток
- Capital Group — премиальные технопарки
- RBNA — диверсифицированный портфель
Высокая концентрация:
Рынок Light Industrial характеризуется высокой концентрацией — 5 крупных девелоперов занимают ~70% рынка. Это объясняется сложностью формата (требуется экспертиза в производственных объектах) и высокими барьерами входа.
7.9. Экономика Light Industrial
Арендные ставки:
- Средняя ставка: 13 900 руб./кв. м/год (+24% к классическим складам)
- Премия объясняется усиленными коммуникациями и гибкостью планировки
Стоимость продажи:
- 122 500 руб./кв. м (+17% за 2025 год)
- Прогноз 2026: 130 000 руб./кв. м
Вакансия:
- 10,5% в 2025 (выше, чем у классических складов — 4,1%)
- Причина: активный ввод новых площадей опережает рост спроса
- Прогноз: стабилизация на уровне 11% в 2026
Прогнозы и тенденции развития рынка
8.1. Рыночная стабилизация
Текущее состояние:
Рынок завершил 2025 год в фазе стабилизации после периода стремительного роста. Показатели вакансии (4,1%) и арендных ставок (11 200 руб.) достигли равновесного уровня.
Прогноз на 2026 год:
| Показатель | 2025 | Прогноз 2026 | Изменение |
|---|---|---|---|
| Общий объем рынка | 27,7 млн кв. м | 29,5 млн кв. м | +6,5% |
| Новое строительство | 1,97 млн кв. м | 1,8 млн кв. м | -8,6% |
| Вакансия | 4,1% | 5,0% | +0,9 п.п. |
| Ставка аренды | 11 200 руб. | 10 700 руб. | -4,5% |
Что ожидать:
✓ Умеренный рост общего объема рынка (+6,5%)
✓ Сокращение нового строительства (-8,6%) — девелоперы осторожны
✓ Дальнейший рост вакансии до 5,0% — нормализация рынка
✓ Продолжение коррекции ставок (-4,5%) — баланс спроса и предложения
8.2. Фокус на эффективность
Смена парадигмы:
Участники рынка сместили фокус с простого увеличения объемов на повышение эффективности:
✓ Автоматизация — роботизированные склады, WMS, IoT
✓ Энергоэффективность — снижение OPEX, ESG-сертификация
✓ Оптимизация процессов — lean management в складской логистике
✓ Специализация объектов — под конкретные типы бизнеса и товаров
✓ Качество обслуживания — превращение склада в сервисный центр
8.3. Сегментация и специализация
Диверсификация рынка:
Вместо универсальных складов рынок движется к специализированным решениям:
- Классические склады — основа рынка, дистрибуция и хранение
- Light Industrial — производство + логистика
- Мультитемпературные — продукты питания и фарма
- Фулфилмент-центры — для e-commerce
- Urban warehousing — микро-склады в городе
- Дата-центры на базе складов — новая ниша
Тренд:
Успешными будут девелоперы и операторы, способные предложить специализированные решения под конкретные потребности бизнеса, а не универсальные "коробки".
8.4. Стабилизация ставок
Прогноз динамики ставок:
- 2026 год: 10 700 руб./кв. м/год (-4,5%)
- 2027-2028: стабилизация на уровне 10 500-11 000 руб.
Факторы влияния:
- Баланс спроса и предложения — при вакансии 4-5% рынок сбалансирован
- Экономический рост — темпы роста ВВП 1,5-2,5% не создадут ажиотажа
- Процентные ставки — снижение ключевой ставки до 7,5-8,5% к 2028 году поддержит спрос
- Конкуренция — рост предложения ограничивает возможности роста ставок
Вывод:
Эпоха роста ставок на 40-50% в год завершилась. Ожидается стабильность с небольшими колебаниями в пределах ±5% годовых.
8.5. Инвестиционная привлекательность
Склады как инвестиционный актив:
Инвестиционные фонды будут продолжать активно приобретать складские объекты:
✅ Защита от инфляции — индексация арендных ставок
✅ Стабильный cash flow — долгосрочные контракты с надежными арендаторами
✅ Низкий риск вакансии — спрос поддерживается фундаментальными факторами
✅ Профессионализация — появление quality assets с предсказуемой доходностью
✅ Ликвидность — склады легче продать, чем офисы или торговую недвижимость
Целевая доходность:
- Cap rate: 9-11% для стабилизированных активов
- IRR: 12-15% для девелоперских проектов
Приоритетные объекты для инвесторов:
- Склады класса А с долгосрочными BTS-контрактами
- Мультитемпературные комплексы с низкой вакансией
- Портфели объектов в разных регионах (диверсификация)
8.6. Региональная экспансия
За пределы Москвы:
Тренд на децентрализацию будет усиливаться:
✓ Санкт-Петербург — второй по значимости рынок
✓ Города-миллионники — Казань, Екатеринбург, Новосибирск, Краснодар
✓ Региональные хабы — Ростов, Нижний Новгород, Самара
✓ Транспортные коридоры — локации вдоль федеральных трасс
Причины регионализации:
- Близость к конечным потребителям — сокращение last mile
- Более низкая стоимость земли и строительства
- Развитие региональной экономики
- Маркетплейсы строят РЦ по всей стране
8.7. Технологизация складской отрасли
Ключевые технологии 2026-2028:
Автоматизация и робототехника:
- Автоматизированные системы хранения (AS/RS)
- Роботы-погрузчики (AGV, AMR)
- Автоматическая сортировка и упаковка
Цифровизация:
- WMS (Warehouse Management System)
- IoT-сенсоры для мониторинга
- Big Data и AI для оптимизации
- Blockchain для прозрачности цепочек поставок
Энергоэффективность:
- Солнечные панели на крышах
- LED-освещение с датчиками движения
- Системы рекуперации тепла
- Зеленая сертификация (BREEAM, LEED)
Влияние на рынок:
Склады без автоматизации и ESG-комплаенса будут терять конкурентоспособность. Премия за технологичные объекты может составить 15-20% к арендной ставке.
Выводы и рекомендации
Для девелоперов
✅ Фокус на BTS-проекты — снижение рисков через предварительную аренду
✅ Специализация — ниши (LI, МТ, e-commerce) привлекательнее универсальных складов
✅ Качество vs количество — премиальные объекты класса А+ востребованы
✅ Технологии — автоматизация и энергоэффективность как конкурентное преимущество
✅ Регионы — рассмотреть экспансию за пределы Москвы
Для арендаторов
✅ Время для торга — рынок арендаторов, можно получить скидки
✅ Долгосрочные контракты — зафиксировать текущие ставки до нового роста
✅ Выбор локации — за ЦКАД на 20-30% дешевле при хорошей доступности
✅ Специализированные объекты — LI и МТ под конкретные потребности
✅ Технологичность — выбирать склады с автоматизацией для снижения затрат
Для инвесторов
✅ Складская недвижимость — надежный актив — защита от инфляции
✅ Портфельные сделки — диверсификация по географии и типам объектов
✅ Фокус на качество — класс А с долгосрочными контрактами
✅ Специализация — МТ и LI показывают лучшую динамику
✅ Долгосрочная стратегия — горизонт инвестирования 7-10 лет
Общие тренды
- Стабилизация рынка — завершение периода бурного роста
- Нормализация показателей — вакансия 4-5%, ставки стабильны
- Специализация — диверсификация форматов (LI, МТ, фулфилмент)
- Технологизация — автоматизация и ESG становятся стандартом
- Инвестиционный фокус — склады как долгосрочный защитный актив
- Децентрализация — развитие региональных рынков
Заключение
2025 год стал годом перехода рынка складской и индустриальной недвижимости Москвы от экспоненциального роста к стабильной зрелости. Вакансия выросла с 0,5% до 4,1%, арендные ставки скорректировались на 9%, а объем сделок сократился на 26% — все эти показатели свидетельствуют о нормализации рынка после периода ажиотажа.
Ключевым открытием года стал феноменальный рост сегмента Light Industrial (+69%), который превысил 1 млн кв. м и продолжит активное развитие. Мультитемпературные склады подтвердили свою устойчивость с вакансией всего 2,6% и премией к ставкам в 74%.
Инвестиционные покупки (41% от всех сделок) стали главным драйвером спроса, что говорит о институционализации рынка и росте доверия к складской недвижимости как долгосрочному защитному активу.
Прогноз на 2026-2028 годы — стабильное развитие с умеренным ростом объемов (+6-7% годовых), дальнейшей специализацией объектов, технологизацией отрасли и региональной экспансией. Успешными будут участники рынка, способные предложить не просто "коробку для хранения", а комплексное технологичное решение под специфические потребности бизнеса.
Источники данных
Основной источник: Аналитический отчет IPG Research "Складская и индустриальная недвижимость Москвы: итоги 2025"
Охват исследования:
- Московский регион (Москва и Московская область)
- Складская недвижимость класса А и В
- Мультитемпературные склады
- Light Industrial сегмент
- Период: 2015-2025 (ретроспектива), прогноз до 2026-2027
Услуги ФРИДОМ по теме. Продаёте склад? Продажа склада — от коридора цены до сделки; если склад сдан, — готовый арендный бизнес.
Об авторе

Опыт работы в недвижимости 20 лет. Основатель и стратег ФРИДОМ